


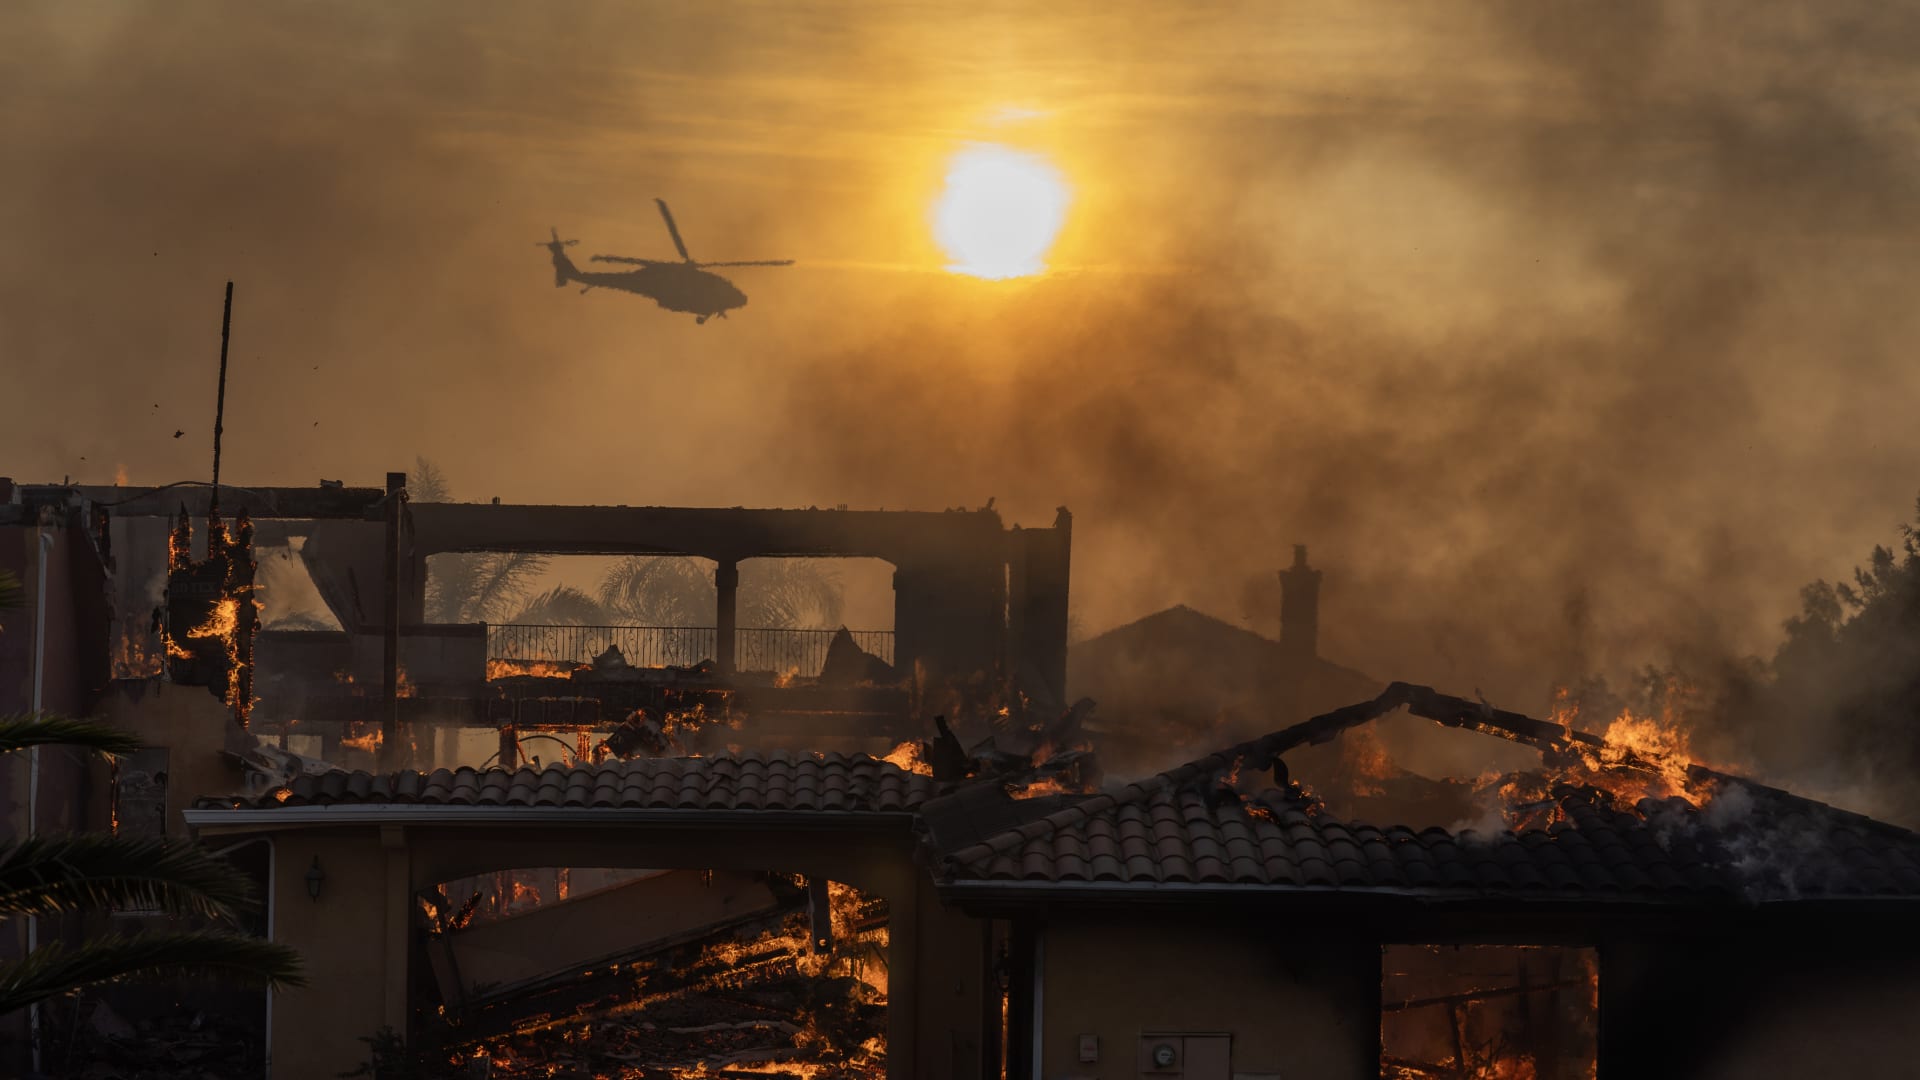
Un helicóptero de la Brigada de Bomberos vuela cerca cuando una casa el 6 de noviembre de 2024 en Camarillo, California, quema del fuego de la montaña.
David McNew | Getty Images News | Getty Pictures
Las principales aseguradoras temen que la crisis climática pronto pueda superar las soluciones de la industria y efectivamente amenaza para no evitar regiones enteras en todo el mundo.
Günther Thalinger, miembro de la junta alianzaUna de las aseguradoras más grandes del mundo explicó recientemente cómo el mundo se acercará rápidamente si las aseguradoras ya no pueden ofrecer cobertura para servicios financieros como hipotecas e inversiones.
En una publicación de LinkedIn publicada a fines de marzo, Thallinger hizo una rápida descarbonización y señaló que todas las clases de riqueza fueron «humillantes» en tiempo real en tiempo real, ya que los eventos climáticos extremos exigen su peaje. El más llamativo de todos ellos esperó que el deterioro de la crisis climática parece estar en el camino correcto para destruir el capitalismo.
El seguro, que se considera un lubricante invisible en la economía global, juega un papel único en la lucha contra los riesgos climáticos. Como gerentes de riesgos profesionales, las aseguradoras permiten rutinariamente a los inversores tomar riesgos calculados y proteger a las personas y empresas de pérdidas financieras.
Thalinger, quien es responsable de la gestión de inversiones y la sostenibilidad en Allianz, le dijo a CNBC que alrededor de dos tercios de pérdidas económicas de desastres naturales actualmente no están asegurados, lo que indica un «gran problema social».
Estamos claramente en una ruta de 2.7 grados o 3 grados, donde el ajuste simplemente ya no es factible. Eso es exactamente todo.
Günther Thalinger
Miembro de la junta de Allianz
La brecha protectora llamada SO significa que la carga financiera de estos desastres a menudo se encuentra en individuos, empresas y gobiernos y no en las compañías de seguros.
«Si este volumen solo crece más, simplemente tenemos una situación social que ya no es soportable porque simplemente es demasiado riesgo que ya no está cubierto», dijo Thalingen a CNBC por videollamadas.
«La lógica no nos pertenece a nosotros ni a mí. No, absolutamente no. Hay muchas personas que realmente hablan sobre cómo no pueden asegurar ciertos activos. Es muy, muy difícil hacer frente a estos activos como inversor».
«Alarmante sombrío»
La advertencia llega en un momento en que el mundo de este siglo es de hasta 2.6 a 3.1 grados Celsius por hasta 2.6 a 3.1 grados en este siglo.
Los científicos han advertido repetidamente que las temperaturas promedio globales deben mantenerse por debajo de 1.5 grados Celsius para evitar la peor de la crisis climática.
Este umbral se reconoce como un objetivo decisivo a largo plazo, ya que los puntos de consumo de alcohol en este nivel se vuelven más probables. Los puntos de inflexión pueden conducir a cambios dramáticos o cambios potencialmente irreversibles en algunos de los sistemas más grandes de la Tierra.
Los trabajadores limpiaron el lodo después de las inundaciones el 25 de junio de 2025 en Liuzhou en la región del suroeste de Guangxi de China.
– | AFP | Getty Pictures
«Realmente podemos hablar sobre la adaptación. Cómo podemos construir nuestra infraestructura, nuestras casas, nuestras calles, nuestras tuberías y nuestras redes para que puedan soportar ciertas formas de fenómenos climáticos.
Allianz estima que los costos de las pérdidas económicas de los desastres naturales son típicamente aproximadamente 10, más altos que los costos de ajuste, lo que indica que esto ofrece a la decisión política que los fabrican un incentivo económico claro para invertir en medidas preventivas.
«Sin embargo, si continuamos con las pautas que tenemos, estamos claramente en una ruta de 2.7 grados o 3 grados, donde el ajuste simplemente ya no es factible. Esto es exactamente lo que es. No podemos proteger a Amsterdam del aumento del nivel del mar».
No es solo Allianz ‘Thalinger quien teme lo peor. Grupo de seguros de ZurichEn abril, la quinta aseguradora más grande de Europa dijo, además de un trabajo de investigación en el que se evaluó el documento climático que la perspectiva se ve «alarmante».
A principios de año, la aseguradora suiza citó los incendios forestales en Los Ángeles como un fuerte recuerdo del hecho de que incluso las economías más ricas del mundo no están preparadas para los efectos del aumento del riesgo climático.
Zurich también descubrió que las pérdidas globales con pérdidas aseguradas han crecido mucho más rápido en las últimas tres décadas que la economía global.
Sobre la base de la inflación, Zurich aumentó que las pérdidas promedio aseguradas aumentaron un 5,9% por año entre 1994 y 2023, mientras que el producto interno bruto (PIB) global aumentó por año en un 2,7% por año. Los resultados indican que las personas aseguradas se han más que duplicado en relación con el crecimiento global en los últimos 30 años.
«Si el asegurado continúa creciendo a esta velocidad, las primas para la cobertura de vida climática deben aumentar para reflejar el riesgo adicional», dijo Zurich Insurance Group en el periódico. «Esto a su vez afecta el nivel de protección que las personas y las empresas están listas y pueden comprar, con posibles consecuencias para la función general del mercado».
Bonos de gato
Para las aseguradoras y reasegurentes, el aumento de la gravedad y la frecuencia de los eventos climáticos extremos con un crecimiento astronómico en el mercado de bonos de desastres está juntos.
Entonces, los bonos de gato llamados, que se crearon por primera vez en los años noventa, se refieren a una especie de instrumento financiero que debería cobrar dinero para las aseguradoras en caso de un desastre natural, p. B. Huracán o terremoto.
Swiss RE, una reaseguradora mundial líder, dijo en un informe publicado recientemente que el mercado de bonos CAT se ha expandido en un enorme 75% desde finales de 2020, señalando que la tendencia que muestra pocos signos de desaceleración.
Sin embargo, para Allianz ‘Thalingen, la crisis climática amenaza una relación a largo plazo entre más riesgo y más negocios para que las aseguradoras rompan el punto. En algún momento esto podría tener un impacto en los mercados financieros, dijo.
Esta foto muestra el pequeño pueblo de Blatten, en el Bietschhornberg de los Alpes suizos, que fue destruido por un deslizamiento de tierra después de que parte del enorme glaciar de abedul se derrumbó en el río Lonza el 29 de mayo de 2025 el día anterior.
Alexandre Agrusti | AFP | Getty Pictures
Steve Evans, propietario y editor, principal del proveedor de datos especializado, Artemis.BM, advirtió que la industria de seguros no solo tiene la carga principal de pérdidas económicas debido a los desastres naturales.
«Si la resiliencia no aumenta y se establece la protección, los desastres y los más caros tendrán lugar su seguro. Y esa podría ser una espiral terrible para ser honesto con ellos», dijo Evans a CNBC por videocelación.
«Si las pérdidas se intensifican, solo no será económico para las aseguradoras y reasegurentes e incluso para los mercados de capitales. Por lo tanto, se debe hacer algo para reunir realmente la resistencia y la protección».
Prevención de pérdidas
No todos están convencidos de que la industria de seguros tiene dificultades en el medio de las crecientes temperaturas promedio global.
«¿No puede el mundo ser asegurable?
«Se trata de la cuestión del precio. Todavía tenemos apetito porque ofrece seguro porque hay condiciones de mercado saludables y recibimos una bonificación apropiada».
Grimm anunció a CNBC que la cuestión de la insurabilidad generalmente no ocurre, ya que el negocio de Munich Re ofrece negocios de reaseguro anual en lugar de varios años.
«El problema subyacente es que todavía desarrollamos bienes raíces en áreas con alto riesgo, y hemos visto con el ejemplo de incendios forestales californianos, en el que muchas de estas ricas villas en las afueras de los suburbios en Los Ángeles fueron atropellados por primera vez», dijo Grimm.
«Ese es el problema. Podemos contrarrestarlo promoviendo pérdidas y pensando en los sistemas de gestión del uso del suelo y tales cosas», agregó.