


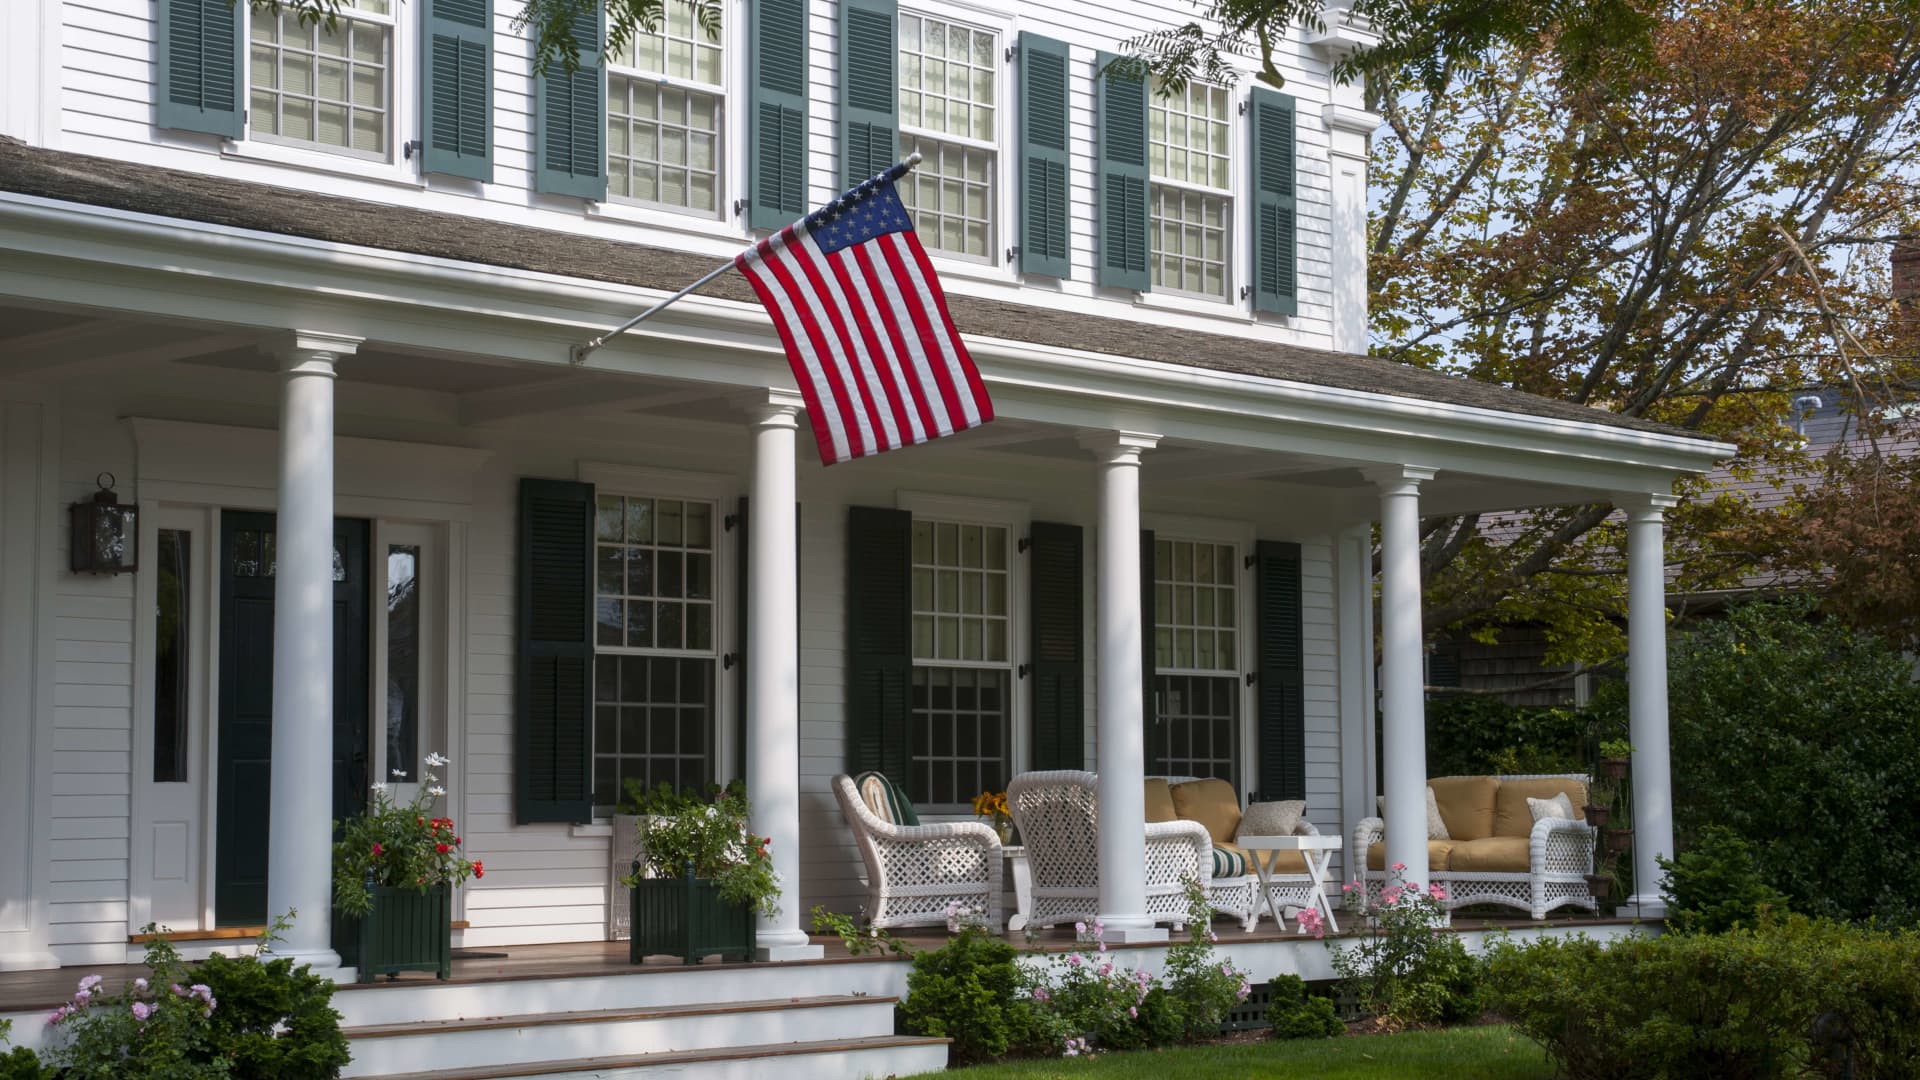
Una casa local con una terraza en Edgartown en Martha’s Vineyard, Massachusetts, EE. UU.
Wolfgang Kaehler | Cohete ligero | Getty Pictures
Una versión de este artículo se publicó por primera vez en CNBCS Inside Wealth Newsletter con Robert Frank, una guía semanal para inversores y consumidores con una red alta. Registro Para obtener futuras ediciones directamente a su bandeja de entrada.
La gran transferencia de activos conduce a una gran transferencia de bienes raíces con hasta 25 mil millones de dólares de bienes raíces propiedad de generaciones mayores que podrían transmitirse en sus familias.
Según Cerulli Associates, los baby boomers y las generaciones mayores transmitirán 105 billones de dólares para 2048. Los bienes raíces, incluidas las casas primarias y de vacaciones, así como las propiedades de inversión, probablemente serán un componente importante. Según la Reserva Federal, la generación silenciosa y los Baby Boomers tienen un sector inmobiliario por un valor de casi 25 billones de dólares estadounidenses.
Pero los conflictos vienen con la propiedad. Según Wealth Advisors, la entrega de bienes raíces está cada vez más lleno de dificultades financieras y emocionales para las familias que van desde impuestos y costos de mantenimiento hasta disputas a la propiedad y el uso. La solución simple es solo venderlo y compartir los ingresos.
«Algunas personas no quieren mantener la casa y otros niños», dijo Jere Doyle de BNY Wealth. «Puedo decirte como un asunto práctico que habrá peleas. Habrá desacuerdos. No tendrás la situación perfecta».
Sin embargo, los abogados y los planificadores de activos dicen que hay medidas que pueden llevar a las familias a adoptar bienes inmuebles de manera más efectiva para minimizar los impuestos, los costos y las batallas familiares. Aquí encontrará cinco secretos para herederos inmobiliarios exitosos, ya sea un apartamento en Park Avenue, una casa de playa en el viñedo o un rancho en Montana.
1. Transfiera bienes raíces en su testamento o un fideicomiso para evitar una gran factura de impuestos.
La finalización de Holiday Homes es la más enfatizada, dijo Elisa Rizzo de JP Morgan Private Bank. Sus clientes a menudo reducen sus principales residencias en la vida, pero las familias permanecen conectadas con sus segundas casas.
«Esta casa de vacaciones, a menudo para nuestras familias, que son muy móviles, se convierte en un lugar de centrado», dijo Rizzo, jefe del gerente de la oficina familiar de JP Morgan. «La gente va en las casas de vacaciones y hacen recuerdos muy especiales, independientemente de si se trata de una casa de esquí en Vermont o una casa de vacaciones en Nantucket».
Doyle aconseja contra bienes raíces largas. Si sus herederos venden la propiedad, debe pagar los impuestos sobre las ganancias de capital por el aumento del valor de la propiedad, ya que los padres originalmente compraron la propiedad.
«Si das toda tu vida, los niños toman su base de costos», dijo Doyle, estratega senior de planificación patrimonial de BNY Weatth. «Una de las cosas que la gente tiene que tener en cuenta es que la generación de personas mayores probablemente no pagó mucho por la propiedad».
Hay formas de minimizar la carga fiscal, p. B. El uso de un lugar de residencia personal calificado. Sin embargo, si puede pagarlo, según Doyle, es mejor dejar a sus herederos a sus herederos en su voluntad o confianza en la muerte. Si los herederos venden la propiedad más tarde, solo tiene que pagar los impuestos sobre las ganancias de capital por cuánto ha valorado la casa desde sus herederos.
2. Use LLC y fideicomisos para proteger la casa de las quejas.
En lugar de tener la propiedad propia de los herederos, los abogados recomiendan colocar casas En una empresa de responsabilidad limitada y establecimiento de un fideicomiso en los beneficios de los niños que están interesados en la LLC.
Estas maniobras legales protegen los activos de diferentes maneras. Por ejemplo, si se alquila una casa de vacaciones y un inquilino se resbala y cae, los herederos no son personalmente responsables de daños.
«Sus otros activos, acciones y bonos no están sujetos a los requisitos de los acreedores», dijo Doyle.
Según Dan Griffith, director de estrategia de activos en Huntington Private Bank, los herederos también lo dan de las responsabilidades de sus hermanos. Por ejemplo, si se presenta una herencia para la bancarrota, la estructura de LLC evita que los acreedores pongan un gravamen en la casa común, dijo.
También puede ahorrar impuestos de transmisión dando intereses a una LLC que pertenece a la propiedad en lugar de poner los nombres de los herederos en el certificado, dijo Griffith. Dado que estos intereses fraccionales son ilíquidos, los padres pueden reclamar un descuento en el valor imponible.
3 .. esbozado, quién la casa y cómo.
Los padres pueden establecer reglas con un acuerdo de empresa para la LLC. Los clientes pueden usar el documento para garantizar que la casa no termine en manos de los cónyuges de sus hijos, lo que según Laura Mandel von Northern Trust es un problema común.
«Normalmente las familias quieren mantener estas propiedades a lo largo de la línea de sangre», dijo el oficial principal de Treuung.
Los padres pueden evitar que el interés de LLC cambie a sobrevivientes o ex cónyuges de sus hijos. Con una confianza bien gastada, sería difícil para el cónyuge disputarlo en la corte, dijo Mandel. Estos acuerdos de la compañía a menudo contienen regulaciones de compra que permiten a los herederos comprar al cónyuge.
Los padres también pueden usar el documento para controlar el uso de la propiedad, p. B. Presentar ¿Cuántos fines de semana festivos de cada niño que tiene derecho a decorar o si la casa se puede alquilar o usar para bodas?
Si deja estos problemas sin abordar, esto puede conducir a la lucha entre hermanos. Mandel recordó a cuatro hermanos con un gran rancho al oeste, que a menudo habían alquilado. Después de quejas de que el rancho se sintió como un «VRBO», Almond ayudó a los hermanos a lograr un acuerdo sobre cómo se podría usar la propiedad.
V.
El dinero es el desencadenante más común para las disputas familiares, dijo Griffith. Una casa hereditaria puede convertirse rápidamente en una carga financiera, a menos que los padres también pusieran efectivo para pagar el mantenimiento.
«Lo que inevitablemente sucede es que una persona paga las facturas y luego crece un enorme resentimiento porque esta persona tiene que pedirle dinero a sus hermanos o primos y, a veces, no paga a estas personas», dijo. «O dices: ‘Oye, soy yo quien paga todas las facturas. ¿Cómo no lo uso más a menudo que el resto de ustedes?'»
Doyle recomienda que los padres usen activos líquidos como valores comercializables o que tomen un seguro de vida para determinar el fideicomiso. Este esfuerzo permite que los hermanos se apegaran a la casa, incluso si no pueden permitirse compartir los gastos.
«En muchos casos, es posible que tenga algunos niños que puedan pagar los costos de mantenimiento, y otros no pueden hacerlo. Entonces, ¿cómo los trata bien?» dijo.
Sin embargo, el acuerdo de la compañía debe continuar incluyendo un plan de emergencia para distribuir los costos si el fideicomiso se seca. Esto es particularmente importante para las casas en el agua que son costosas de asegurar o son susceptibles a la erosión.
5. Prepárese para la probabilidad de que algunos herederos deseen tener dinero del dinero del dinero del dinero.
Los padres a menudo asumen que sus hijos quieren mantener su hogar según Mandel. Incluso si los herederos están de acuerdo, puede cambiar su opinión más tarde. Quizás esté harto de compartir una casa con sus primos, o la muerte en la familia está cambiando la ecuación, dijo. Por ejemplo, Mandel trabajó con una familia en el rancho, en la que el único hermano que murió de conocimiento de la propiedad de la propiedad ha muerto inesperadamente, que se interpuso en el camino del plan de los hermanos vivos para dirigir el rancho.
Es importante planificar la probabilidad de que algunos o todos los herederos quieran pagar. Doyle sugiere crear regulaciones de compra con las que los herederos pueden comprar el interés de LLC de los hermanos, incluso si no tienen liquidez, p. B. Una promesa. Los activos en el fideicomiso también se pueden usar para comprar los intereses de los hermanos en la LLC.
«Lo que tienes que incorporar a un plan es comprender que las circunstancias y situaciones de las personas definitivamente pueden cambiar», dijo. «Tal vez tenga hijos o sus cambios de trabajo o sus cambios de salud. Las cosas cambian».
Esto puede ser difícil para los padres de la reconciliación, pero las manos de los herederos, que están obligados al propósito de una casa de vacaciones, dijo Griffith.
«Si tus nietos no tienen conexiones con este lugar, nadie vive aquí, nadie creció aquí, ¿a nadie se preocupa por ellos si es realmente importante si venden el lugar?» dijo. «Si alguien más que realmente se encarga de disfrutarlo, ¿es tan malo?»