


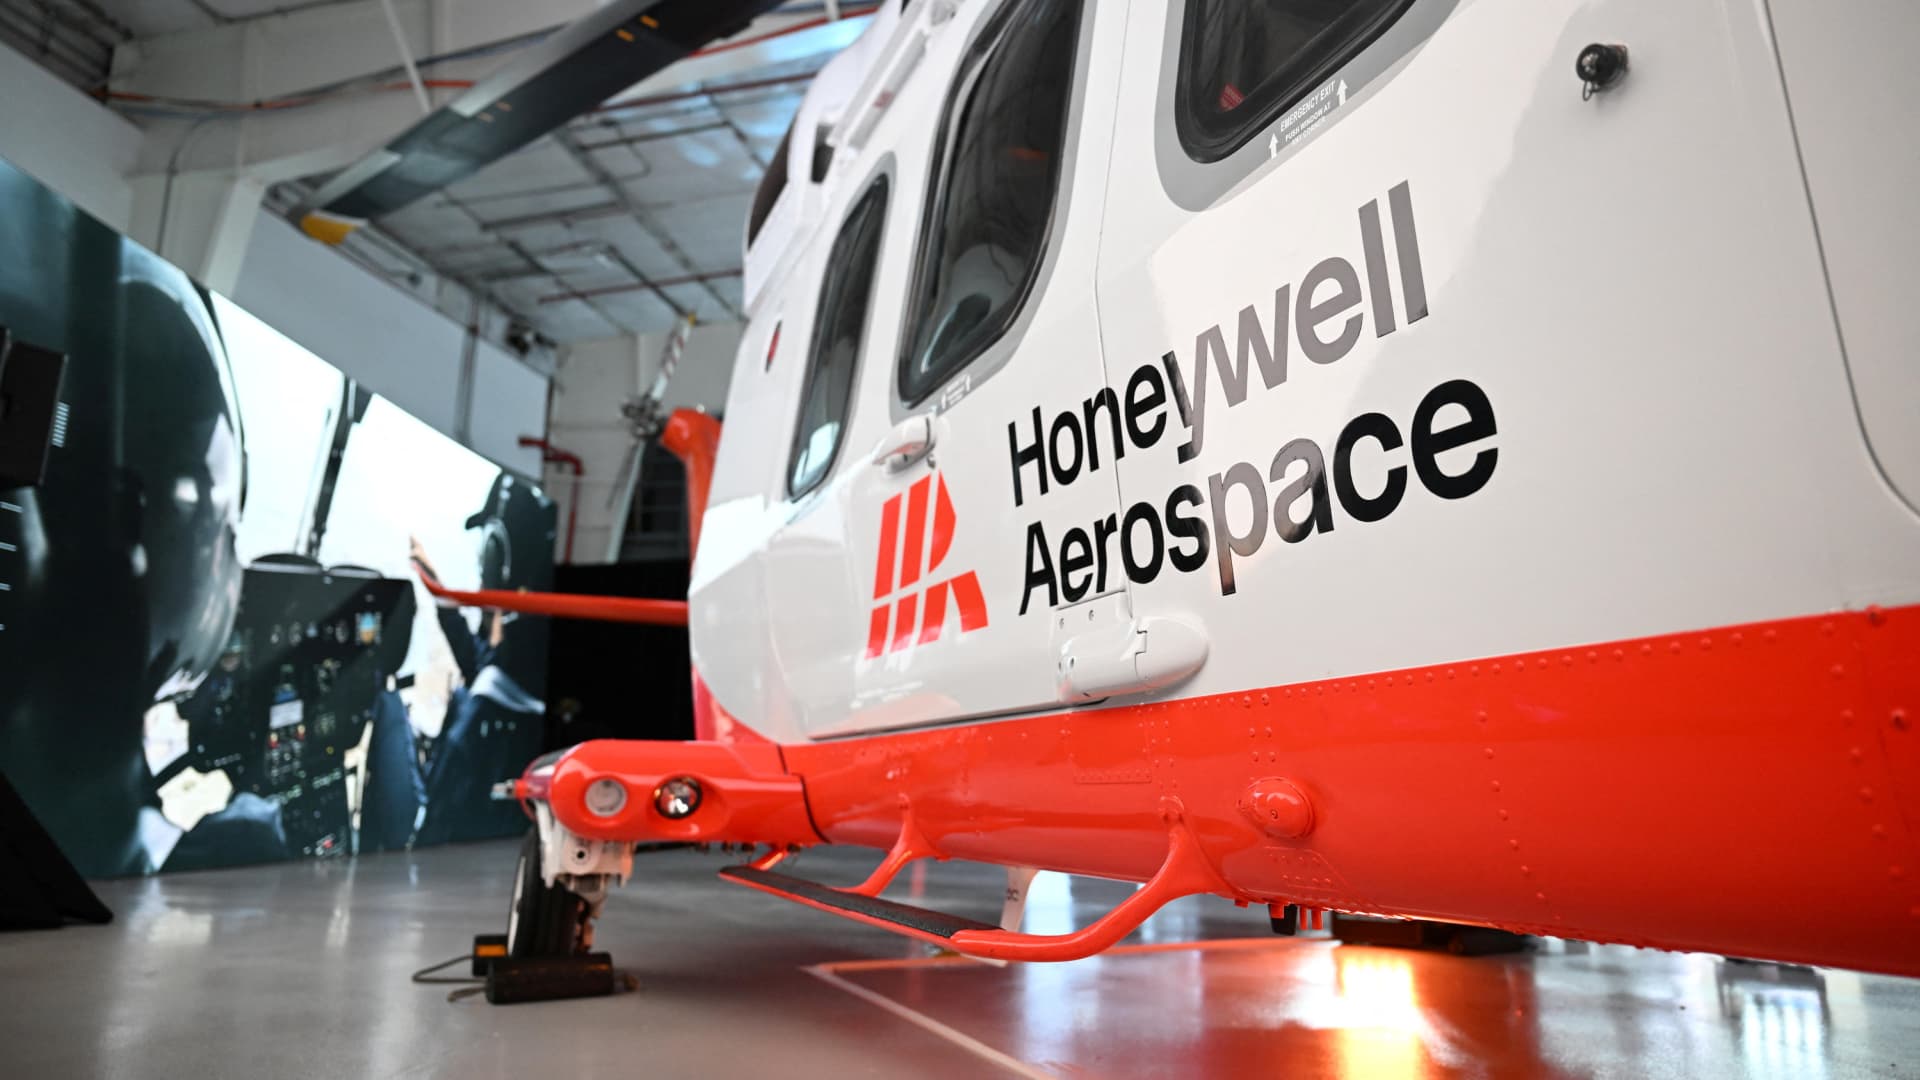
Honeywell ha completado oficialmente la escisión de su negocio aeroespacial y los accionistas recibirán una acción de la nueva empresa que cotiza en bolsa por cada dos acciones de Honeywell. ¿Qué poseen exactamente los inversores ahora? ¿Vale la pena conservarlo? Comencemos con lo básico: Honeywell Aerospace diseña y fabrica los componentes críticos que permiten que las aeronaves vuelen, naveguen y funcionen de manera segura. Pensemos, entre otras cosas, en pantallas de cabina, piloto automático, sistemas de aterrizaje y frenado, así como tecnología y software para las industrias espacial y de defensa. No es un mero fabricante de aviones como Boeing o Airbus. Honeywell descubrió que esta empresa de rápido crecimiento «tenía estrategias muy diferentes, necesidades muy diferentes y perfiles de demanda muy diferentes en comparación con las otras empresas», dijo a CNBC el lunes por la mañana el director ejecutivo de Honeywell Aerospace, Jim Currier. «Y por eso, la capacidad de invertir, en lugar de hacerlo en múltiples empresas que tienen diferentes estrategias y necesidades, y la capacidad de centrarse 100% en un solo negocio es un enorme valor agregado». La prioridad número uno es fortalecer la cadena de suministro, dijo Currier, que experimentó graves interrupciones durante la pandemia. La compañía tiene una cartera de pedidos récord de alrededor de 19 mil millones de dólares, lo que significa que cualquier mejora para acortar los tiempos de entrega debería resultar en un crecimiento de las ganancias. La empresa no tiene problemas con la demanda de sus productos, sino con la oferta. En el año fiscal 2025, que finalizó el 31 de diciembre, la unidad tuvo ingresos de 17.400 millones de dólares, un crecimiento orgánico del 12 % y ganancias ajustadas antes de intereses, impuestos, depreciación y amortización (EBITDA) de 4.300 millones de dólares. La prioridad número 2 es completar acuerdos estratégicos que se ajusten a la cartera y ayuden a fortalecer el potencial de crecimiento de los ingresos de la empresa, ya sea ingresando a nuevos mercados adyacentes o capturando mercados adicionales existentes. Ambos objetivos estratégicos son más fáciles de implementar como empresa independiente, afirmó Currier. Añadió que existe una diversificación significativa entre los mercados finales de la industria y dentro de la propia cartera de Aerospace, lo que reducirá la volatilidad en los resultados. El nuevo equipo directivo pronostica un crecimiento orgánico anual de los ingresos del 6 % al 8 % para el período 2025 a 2030, con un EBIT ajustado (ganancias antes de ingresos e impuestos) creciendo más rápido y el flujo de caja libre creciendo incluso más rápido que el EBIT. La estrategia para cumplir con estas previsiones incluye implementar iniciativas orgánicas (cadena de suministro más eficiente y segura, ahorro de costos), identificar oportunidades inorgánicas atractivas (fusiones y adquisiciones estratégicas) y devolver efectivo a los accionistas a través de dividendos y recompras oportunistas de acciones. Honeywell Aerospace atiende a tres mercados finales clave: el mercado final más grande es el mercado de posventa comercial: productos utilizados para actualizar y mantener flotas antiguas. El mercado final representó el 44% de los ingresos en el año fiscal 25. Como se describió en el Día del Inversor de la Compañía el 3 de junio de 2026, la administración espera que su tasa de crecimiento anual (CAGR) sea de un solo dígito medio a alto entre 2025 y 2030. Además, el equipo espera que los viajes aéreos aumenten aproximadamente un 4 % durante este período a medida que el crecimiento demográfico general impulse la expansión y la urbanización de la clase media. El negocio espacial y de defensa representa el 41% de los ingresos del año fiscal 25 y es la segunda mayor oportunidad de mercado final. La administración pronostica un crecimiento de medio dígito entre 2025 y 2030 a medida que aumenta el gasto en defensa internacional, los ejércitos de todo el mundo buscan modernizarse y mejorarse, y se centran en misiles, aviones de combate, sistemas no tripulados y aumentos espaciales. El equipo original comercial representa el 15% de las ventas del año fiscal 25. La gerencia espera que este mercado final crezca entre un dígito medio y alto entre 2025 y 2030, impulsado en gran parte por un crecimiento del 7% en las entregas de aviones. Las operaciones también se dividen en tres segmentos clave: Soluciones Electrónicas (39% de las ventas del año fiscal 25), que incluye ventas de equipos de aviónica, productos de navegación y sensores, soluciones de defensa electromagnética y ventas relacionadas con el espacio. La mayoría de las ventas del año fiscal 25 en este segmento provinieron de defensa y aeroespacial, seguidas del mercado de posventa comercial. Motores y sistemas de propulsión (31% de las ventas del año fiscal 25), que incluye ventas de motores y sistemas de propulsión. La mayoría de las ventas en el año fiscal 25 provinieron del mercado de repuestos comerciales, seguido de defensa y aeroespacial, con ventas solo ligeramente superiores a las de equipos originales comerciales. Sistemas de control (30% de los ingresos del año fiscal 25), que incluyen soluciones de control térmico y de aire, como sistemas de refrigeración, presión de cabina y circulación de aire, y ofertas de control de movimiento, como sistemas de actuación, soluciones de control del motor y sistemas de frenado. Los ingresos del año fiscal 25 estuvieron liderados por los sectores de posventa comercial, defensa y aeroespacial. Como podemos ver, es claramente un negocio muy racionalizado. La naturaleza de juego puro ciertamente tiene un impacto positivo en el resultado de la valoración de las acciones, ya que elimina el «descuento de conglomerado» que los inversores tienden a aplicar a compañías que operan en industrias separadas y no relacionadas, ya sea debido a la falta de ahorros de costos alcanzables o porque un segmento siempre parece caer en desgracia dada la diversidad de exposición al mercado final. Fundamentalmente, también ofrece beneficios de investigación y desarrollo que respaldan el crecimiento futuro de las ganancias. Debido a que los tres segmentos ahora están tan estrechamente entrelazados, la compañía puede invertir en soluciones aeroespaciales innovadoras que se venden en los tres mercados finales adyacentes, que también tienen una superposición significativa. El lema del equipo de investigación y desarrollo es «Desarrollar una vez, utilizar en todas partes». El resultado debería ser tiempos de desarrollo más cortos y, por tanto, un lanzamiento más rápido de los productos al mercado. La alineación de los segmentos también significa que las inversiones en I+D se benefician de una cadena de suministro y una base de producción comunes. Honeywell no tiene que trabajar para fortalecer tres cadenas de suministro independientes para cada segmento; Más bien, puede invertir todo de una vez en beneficio de toda la empresa. Cuando se le preguntó dónde reside la ventaja de Honeywell en comparación con competidores como Raytheon y GE Aerospace, Currier destacó la diversificación tanto de las ofertas como de los mercados objetivo de Honeywell Aerospace. Otro diferenciador, dijo Currier, es la forma en que trabajan juntos los segmentos comercial y de defensa. Por ejemplo, Honeywell puede invertir en soluciones comerciales cuando la oportunidad sea mayor y luego utilizar esas inversiones y conocimientos para desarrollar soluciones para el sector de defensa sin tener que duplicar el gasto en I+D. Honeywell Aerospace cotiza actualmente a aproximadamente 23,1 veces las estimaciones de ganancias futuras de FactSet. Esto se compara con 24,7 veces para Raytheon y aproximadamente 43,6 veces para GE Aerospace. Por lo tanto, además del crecimiento de las ganancias, esperamos que la expansión múltiple impulse las acciones a medida que aumenta la confianza de Street en la capacidad del equipo para ejecutar y lograr objetivos financieros. Conclusión: Una vez completada la escisión, la implementación es responsabilidad del equipo directivo. Dada su sólida cartera de pedidos, operaciones optimizadas y alta demanda de sus productos, vemos un gran potencial de mejora en nuestra última posición. Por esta razón, iniciamos la cobertura con una calificación de 1 y un precio objetivo de $285. (Puede encontrar una lista completa de las acciones de Charitable Trust de Jim Cramer aquí). Como suscriptor de CNBC Investing Club con Jim Cramer, recibirá una alerta comercial antes de que Jim realice una transacción. Jim espera 45 minutos después de enviar una alerta comercial antes de comprar o vender una acción en la cartera de su fundación benéfica. Si Jim habló sobre una acción en la televisión CNBC, espera 72 horas después de que se emite la alerta comercial antes de ejecutar la operación. LA INFORMACIÓN DEL CLUB DE INVERSIONES ESTABLECIDA ANTERIORMENTE ESTÁ SUJETA A NUESTROS TÉRMINOS Y CONDICIONES Y POLÍTICA DE PRIVACIDAD, JUNTO CON NUESTRA DESCARGO DE RESPONSABILIDAD. NO EXISTE ningún deber o obligación fiduciaria AL RECIBIR SU INFORMACIÓN PROPORCIONADA EN RELACIÓN CON EL CLUB DE INVERSIONES. NO SE GARANTIZAN RESULTADOS NI BENEFICIOS ESPECÍFICOS.