



Titán bancario suizo USB El miércoles registró un fuerte aumento de sus beneficios tras completar la primera ola de migraciones de clientes tras la integración del colapsado rival nacional Credit Suisse.
Los ingresos netos atribuibles a los accionistas fueron de 1.430 millones de dólares, en comparación con una previsión media de 667,5 millones de dólares en una encuesta de analistas de LSEG.
Las ventas del grupo ascendieron a 12,33 mil millones de dólares, superando las expectativas de los analistas de alrededor de 11,78 mil millones de dólares.
Otros aspectos destacados del tercer trimestre incluyeron:
- Beneficio operativo antes de impuestos de 1.930 millones de dólares, en comparación con una pérdida de 184 millones de dólares en el mismo trimestre del año pasado.
- La rentabilidad sobre el capital tangible alcanzó el 7,3%, frente al 5,9% del segundo trimestre.
- El ratio de capital ordinario Tier 1 (CET 1), una medida de la solvencia de un banco, fue del 14,3%, frente al 14,9% del segundo trimestre.
El prestamista dijo que espera completar su programa de recompra de acciones planificado por mil millones de dólares en el cuarto trimestre y pretende continuar con las recompras en 2025.
«Comenzamos a ver los beneficios de nuestro modelo de negocio diversificado y nuestro alcance global», dijo el miércoles el director ejecutivo Sergio Ermotti a Annette Weisbach de CNBC sobre los resultados del tercer trimestre del banco, que superaron las previsiones. “Nosotros también [in] un entorno de mercado desafiante que también ofreció a los inversores oportunidades de posicionamiento. Así que creo que es una buena combinación de diferentes factores”.
La división de banca de inversión de la UBS brilló en el tercer trimestre: el beneficio neto de la sucursal aumentó un 36% interanual, impulsado en gran medida por el rendimiento en derivados de acciones, divisas e ingresos por intereses. El banco también experimentó un aumento en la banca global.
Global Wealth Management, por otro lado, registró una caída interanual del 6% debido a menores márgenes de depósito y menores ingresos por préstamos, que siguieron a volúmenes promedio más débiles.
Después de dos pérdidas trimestrales relacionadas con la adquisición del problemático Credit Suisse, la UBS volvió a ser rentable en el primer trimestre de 2024, un proceso intensivo, ya completado, que estuvo marcado por advertencias de la OCDE sobre «nuevos riesgos y desafíos» para la economía suiza en general. y las preocupaciones impulsadas por el Estado sobre los requisitos de capital del monopolio bancario resultante. La UBS defiende que no es “demasiado grande para quebrar”.
La unión bancaria ha presionado a la UBS para que reduzca el gasto. El gigante bancario dijo en su publicación de resultados del segundo trimestre que espera un ahorro bruto acumulado de 7.000 millones de dólares gracias al acuerdo con Credit Suisse a finales de 2024, mientras que apunta a un objetivo de 13.000 millones de dólares para 2026. Las cifras se comparan con un año base de 2022.
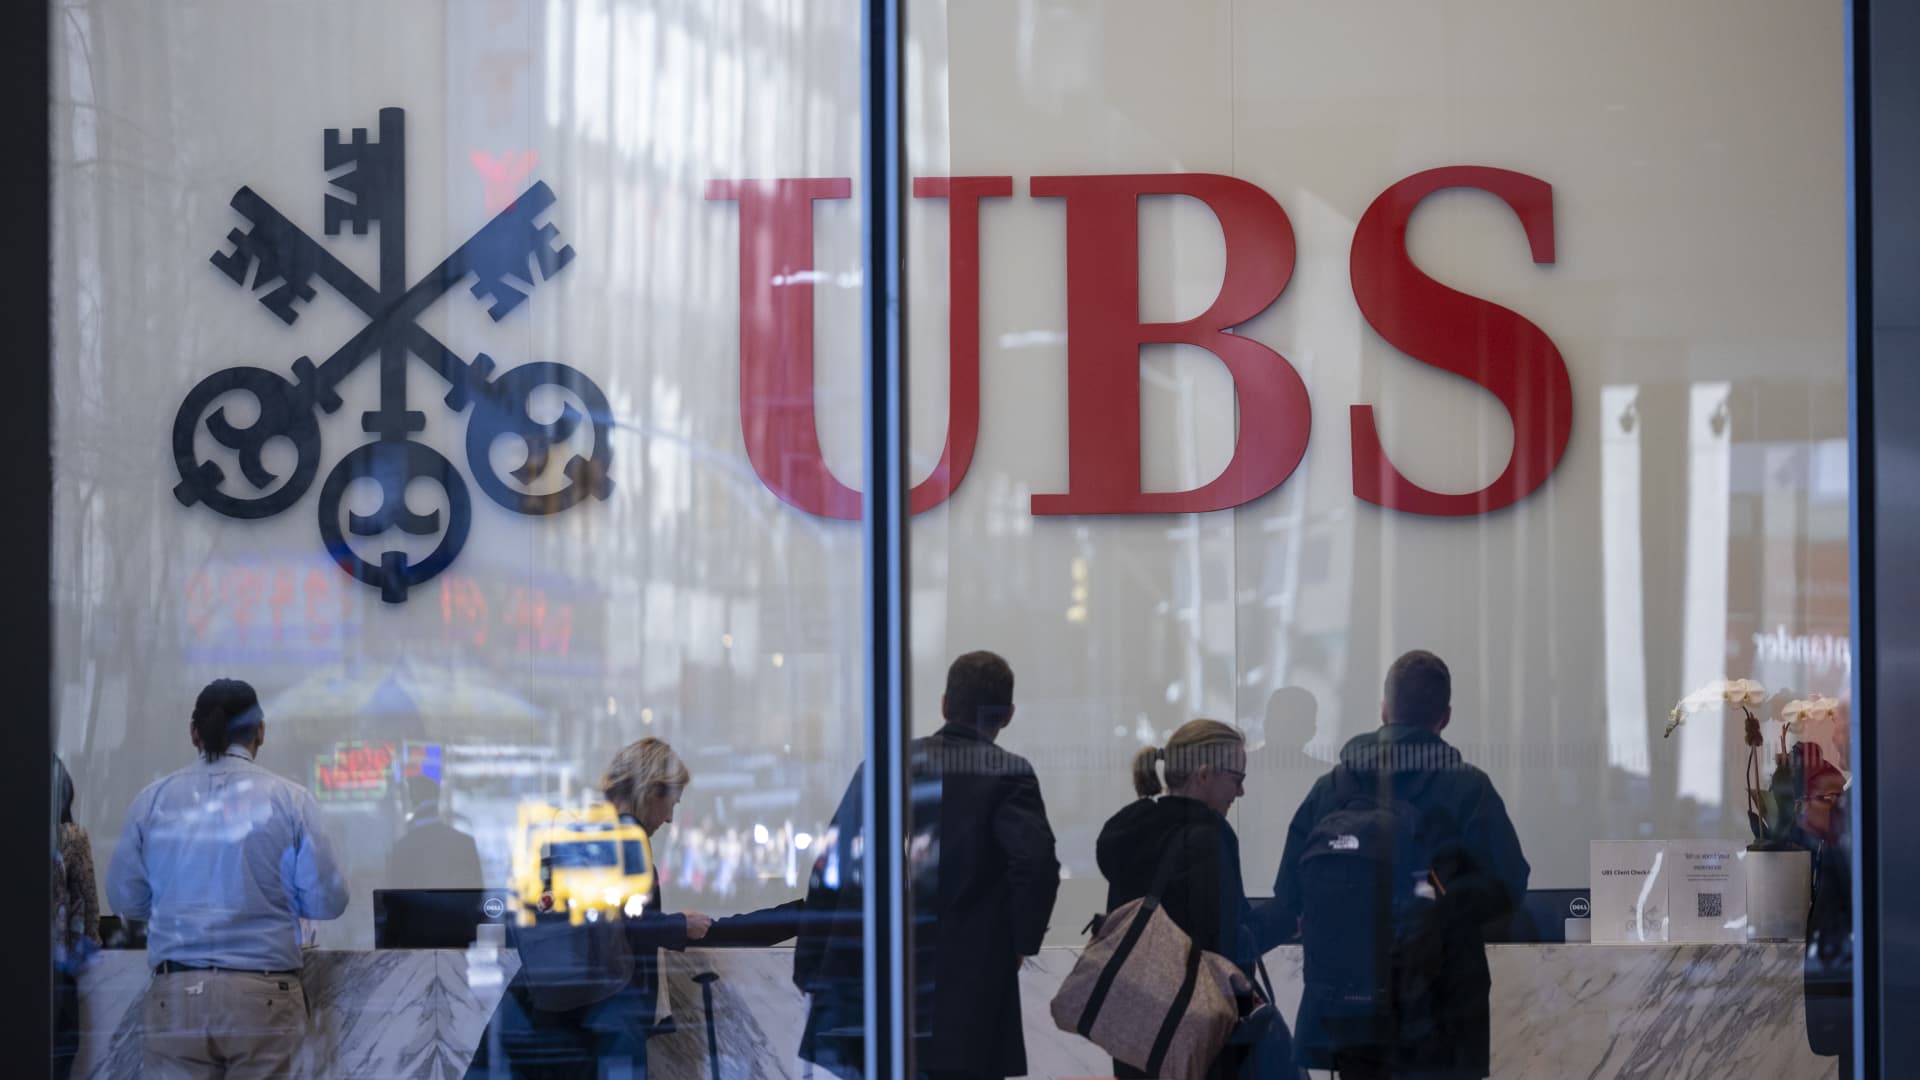
Señalización en la sede de la UBS en Nueva York, EE. UU., el martes 21 de marzo de 2023.
Bloomberg | Bloomberg | Imágenes falsas
UBS todavía enfrenta la exigente tarea de integrar su sistema de TI con los clientes de Credit Suisse y los clientes migratorios; esta última transición demorará aproximadamente 18 meses, informó Reuters a principios de este mes. El banco dijo el miércoles que completó la migración de sus cuentas de clientes de Global Wealth Management en Luxemburgo y Hong Kong a plataformas UBS en octubre y tiene como objetivo transferir las cuentas de clientes de Global Wealth Management registradas en Singapur y Japón para fin de año.
Próximos pasos
Un año y medio después de la fuerte fusión de UBS con Credit Suisse, ahora le corresponde a Ermotti determinar la trayectoria del banco en un entorno marcado por la volatilidad geopolítica, la caída de los tipos de interés y la presión para mantenerse al día con los beneficios de dos dígitos derivados del crecimiento estadounidense: sus oponentes como Goldman Sachs y Morgan Stanley. A nivel nacional, la UBS opera en el marco de una economía nacional sólida franco suizo y la caída de la tasa de inflación anual, que cayó a sólo el 0,8% en septiembre, lo que plantea interrogantes sobre una mayor flexibilización monetaria por parte del Banco Nacional Suizo y el impacto de tales intervenciones en la rentabilidad de los prestamistas comerciales.
Cuando se le preguntó sobre el alcance del impacto de los recortes de tipos en el próximo desempeño de UBS, Ermotti dijo a CNBC: «Muy poco. Entonces, quiero decir, con relativa facilidad, definitivamente, con otros bancos y modelos bancarios, solo tenemos el 20% de nuestros ingresos provenientes de ingresos netos por intereses”.
Y añadió: «A medida que vemos bajar las tasas de interés, en realidad estamos viendo que los clientes obtienen más apalancamiento en algunos casos… así que creo que casi tenemos un factor compensador». Sin embargo, las tasas de interés más bajas seguirán desempeñando un papel en el futuro previsible”. Esto tiene un pequeño impacto en nuestras ganancias, pero como dije, se compensa con los volúmenes de transacciones y las operaciones basadas en tarifas.
Sin embargo, el jefe de la UBS destacó la continua volatilidad en el cuarto trimestre en lo que respecta a los mercados globales en general.
“Es evidente que las perspectivas para el cuarto trimestre todavía están en cierta medida influenciadas por las incertidumbres que estamos viendo en los frentes macroeconómico y geopolítico. Tenemos las próximas elecciones estadounidenses, que por supuesto no serán un acontecimiento sin incidentes”, afirmó.
Los resultados de la UBS se producen después de que el mayor prestamista de Alemania, Deutsche Bank, cayera en ganancias el miércoles pasado y se unen a una avalancha de informes del tercer trimestre de prestamistas europeos esta semana, incluidos BNP Paribas y Santander.