



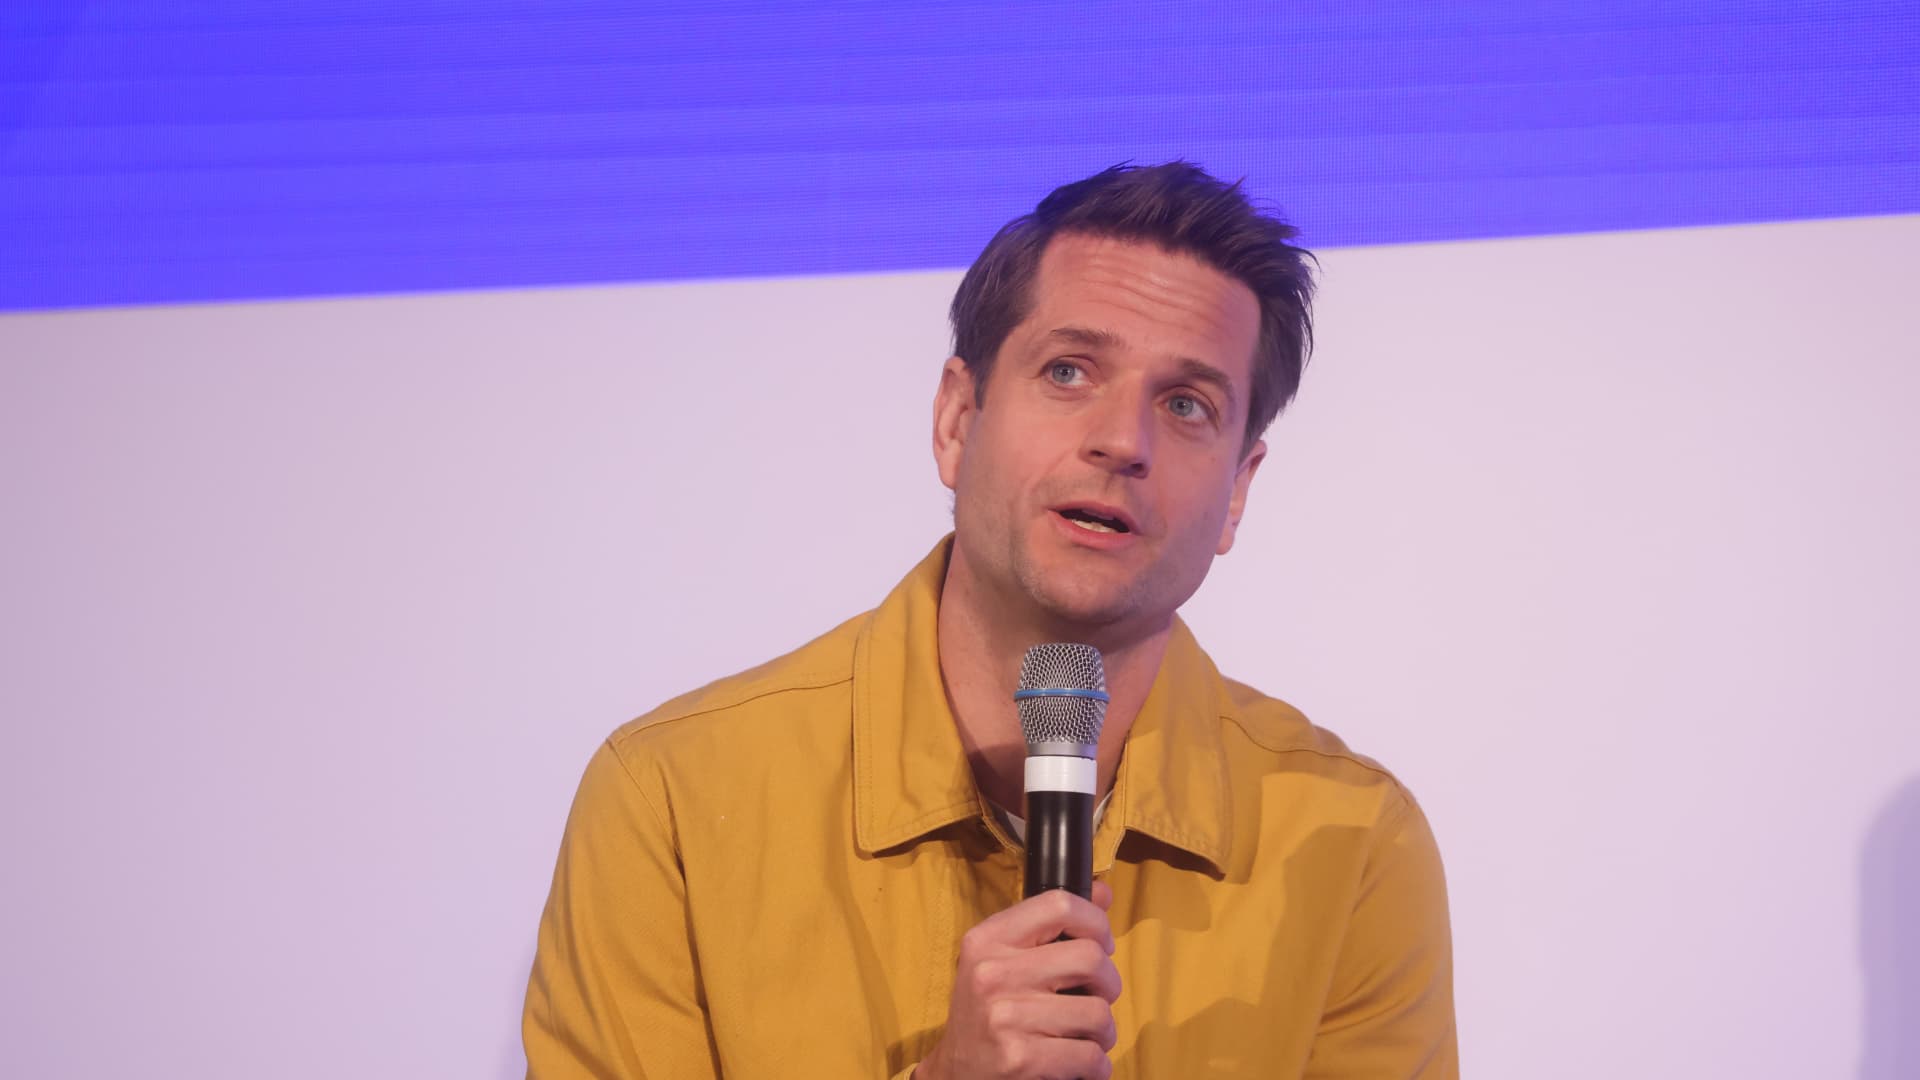
Sebastian Siemiatkowski, CEO Von Klarna, habló el lunes 4 de abril de 2022 en un evento FinTech en Londres.
Chris Ratcliffe | Bloomberg a través de Getty Images
El CEO de Klarnas es tan optimista sobre la inteligencia artificial que ve cómo los 100 millones de usuarios de FinTech son el banco todos los días.
El miércoles, Klarna -A Pioneer del método de pago popular «ahora, pagar más tarde» (BNPL), anuncia la introducción de los planes de teléfonos móviles en los EE. UU. A través de una asociación con telecomunicaciones -Service -Startup -Gigs. Los planes están equipados con datos, llamadas y mensajes de texto ilimitados y cuestan $ 40 por mes.
La nueva oferta de telecomunicaciones ofrece coincidencias del CEO Sebastian Siemiatkowski de hacer de Klarna más una «super aplicación» financiera personalizada que puede ofrecer servicios fuera de las áreas de las finanzas tradicionales.
No es el primer intento de la compañía. Antes de eso, Klarna intentó hacer una «super -app» más similar -similar al Alipay y al grupo de hormigas Tencent WeChat Pay: ofrezca servicios adicionales a través de varios botones diferentes. Sin embargo, esto fue «confuso para el cliente», dijo Siemiatkowski a CNBC en una entrevista.
Pero el jefe Klarna enfatizó que el papel podría jugar para diversificar sus servicios y hacerse conocido por más que su oferta de BNPL.
«Creo que en este nuevo mundo KI hay una mejor oportunidad para atender a los clientes con diferentes servicios y luego asumir el tipo de articulación y visualización de estos servicios que históricamente», dijo Siemiatkowski.
«Con IA puedes experimentar y hacerse cargo de la experiencia del usuario específico con el que tienes que hacer», agregó.
Las súper aplicaciones son populares en China y en otras partes de Asia. Deben servir como una ventanilla única para todos sus requisitos móviles, por ejemplo, taxi y pedidos de alimentos en el mismo lugar que los servicios de pago y mensajes.
Si bien las grandes aplicaciones florecieron en Asia, la aceptación en los mercados occidentales aún fue más lenta por varias razones.
«Enorme oportunidad»
Siemiatkowski dice que pasa mucho tiempo para concentrarse en la IA.
«Hay una enorme oportunidad para ello, pero solo hace que se ejecute», dijo. «Cualquiera que lo haya usado sabe que puede escupir algunas cosas emocionantes, pero luego tienen que asegurarse de que funcione cada vez».
En el futuro, el jefe de Klarna verá la plataforma más un «asistente financiero digital» para las necesidades bancarias diarias de los usuarios.
«Si tenemos alguna información que indica que está pagado en exceso por la suscripción o los datos de su operador o lo que sea», dice Klarna, KI, para ofrecer «una propuesta de un mejor modelo de precios, pero también con un clic, implementarlo y realmente lo dará cuenta».
Siemiatkowski reconoció problemas con el intento temprano de Knellna de convertirse en una gran aplicación y dijo que la tecnología no era lo suficientemente «madura» en ese momento.
Klarna informó una pérdida de $ 99 millones para el trimestre que finalizó en marzo, citando costos únicos en relación con la depreciación, los pagos empinados y la reestructuración.
Problema de percepción
Sin embargo, Klarna tiene que superar un problema de percepción. En los Estados Unidos, la compañía se ha convertido en sinónimo del método de pago «comprar ahora, más tarde» (más tarde «(más tarde» (BNPL), con los que los consumidores pueden pagar pedidos por cuotas mensuales en la regla.
En contraste, los consumidores europeos reconocen que pueden usar Klarna para mantener sus depósitos y pagar las cosas a la vez y a través de un plan de préstamo, según Siemiatkowski.
También presionó frustrado por «el tipo de memen que obtenemos en los Estados Unidos cuando se trata de:» Oh, Klarna comenzó con Puertas … Es una señal del entorno macroeconómico «, por el cual la compañía se anunció a principios de este año con la aplicación de entrega de alimentos Doordash, que fue golpeado en línea con contratiempos.
Siemiakowski dijo que este tipo de reacción no tendrá lugar en los mercados alemanes o nórdicos, en los que Klarna trabaja más como el sistema de pago en línea de PayPal.
Él ve un futuro en el que Klarna como un ecosistema financiero que abarca todo con servicios adicionales, como funciones para inversiones en acciones y criptomonedas, «no está tan lejos».
«Esto ofrece a las personas la capacidad de invertir ambas acciones y en cripto Robinidad.
¿Cuándo te convertirás en Klarna OPO?
Klarna detuvo los planes de ir a la Bolsa de Valores en abril después de que el presidente de los Estados Unidos, Donald Trump, anunció aranceles integrales para docenas de países.
Siemiatkowski dijo que Klarna ya había logrado lo que ha decidido estar listo para este hito, es decir, construir una marca en los EE. UU.
«Estados Unidos es ahora nuestro mercado más grande según la cantidad de usuarios. Es un mercado rentable para nosotros», dijo. «Estas cosas se lograron».
Independientemente de si la empresa es pública o no, la estrategia comercial para Klarna sigue siendo la misma.
«Esta es solo una forma saludable de impulsar la liquidez para nuestros accionistas y brindar a la compañía más oportunidades de financiarse cuando se trata … para demostrar que esta es una compañía establecida», dijo Siemiatkowski.
RESPECTO: Por qué los Estados Unidos no tienen «grandes aplicaciones»
