



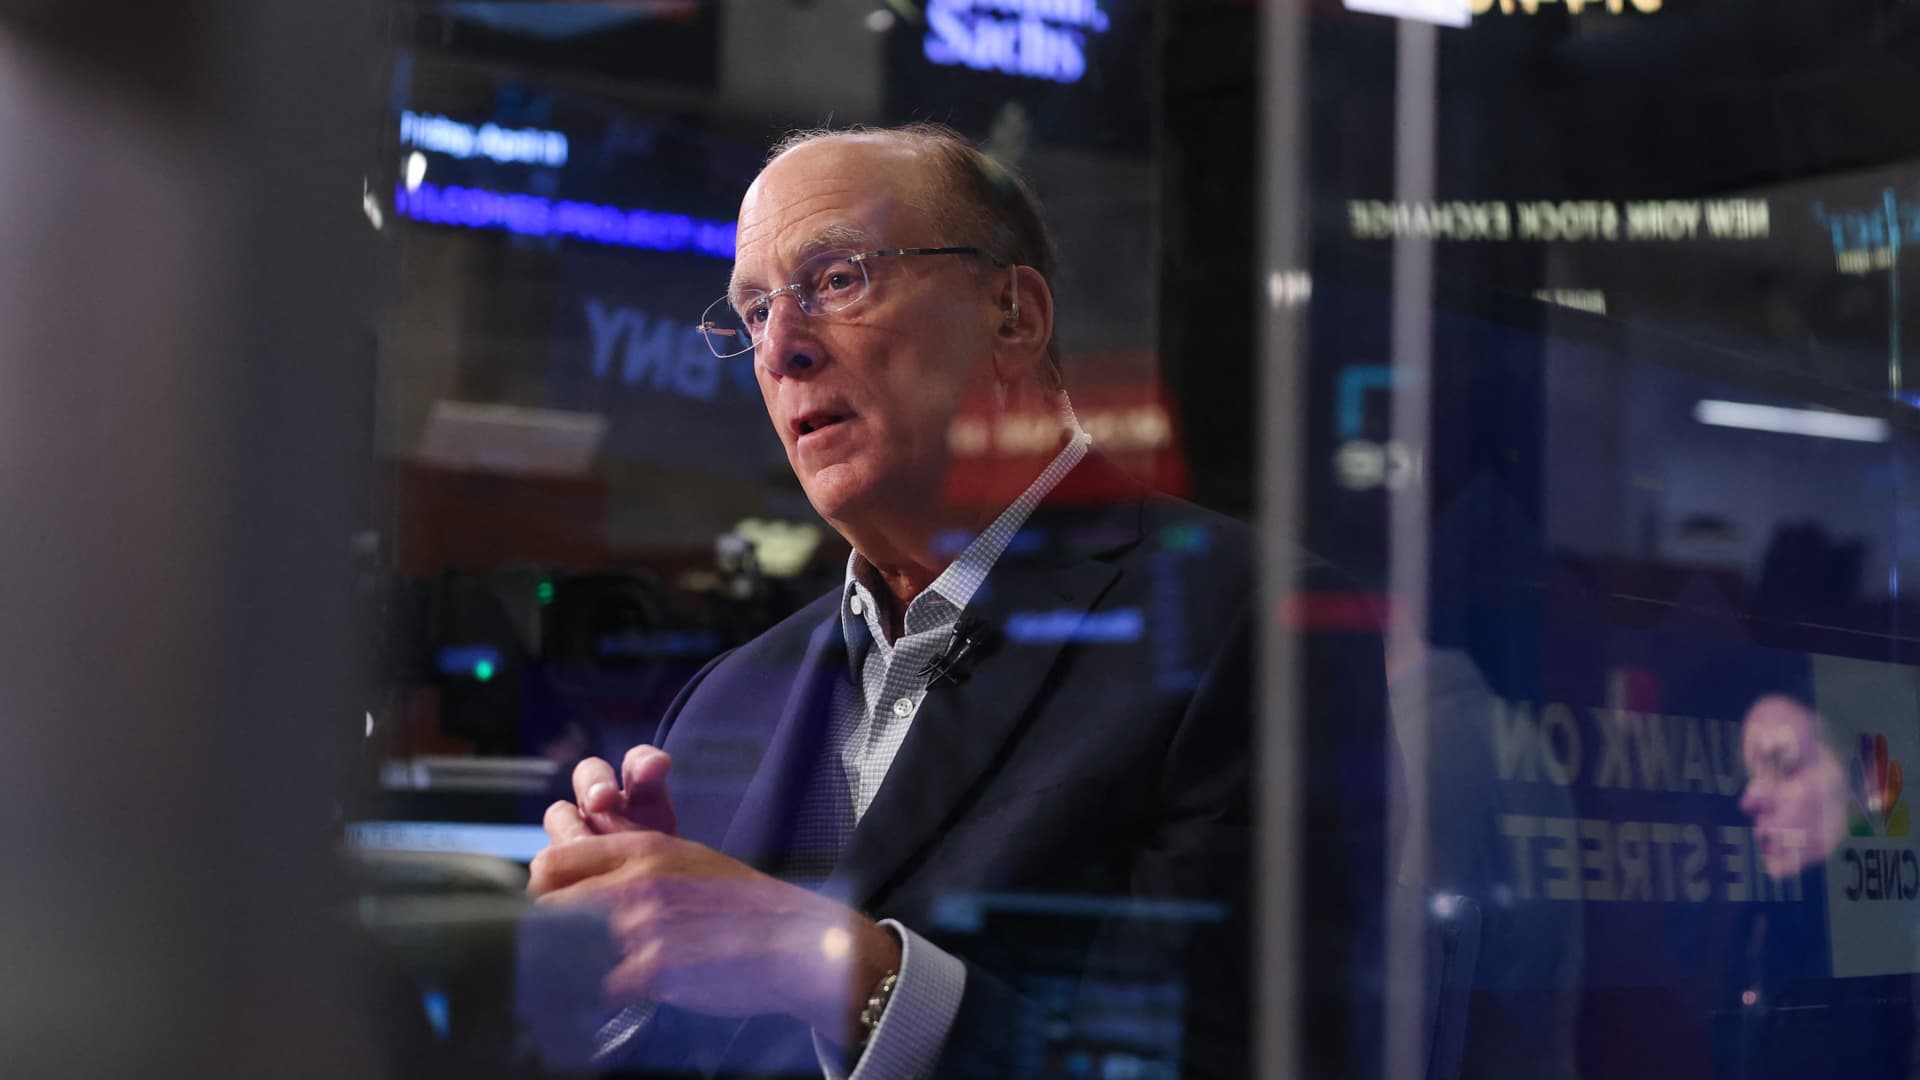
El director ejecutivo de Blackrock, Larry Fink, habla en el set de CNBC en la Bolsa de Valores de Nueva York (NYSE) el 11 de abril de 2025 en la ciudad de Nueva York.
Timoteo A. Clary | afp | Imágenes falsas
Más de 70 millones de estadounidenses –incluidos jubilados, personas discapacitadas y familias– dependen de los beneficios del Seguro Social para sus ingresos mensuales.
Es “uno de los programas de prevención de la pobreza más eficaces de la historia”, escribió el director ejecutivo de BlackRock, Larry Fink, en su carta anual del director ejecutivo a los inversores, publicada el lunes. El Seguro Social mantiene a unos 29 millones de estadounidenses fuera de la pobreza cada año, escribió Fink, citando datos del censo.
Incluso con este “logro extraordinario”, el programa de 90 años aún puede mejorarse, afirmó Fink.
«El problema es: la Seguridad Social proporciona estabilidad, pero no permite a la mayoría de los estadounidenses acumular riqueza de una manera que crezca con su país», escribió Fink.
Fink ha pedido inversiones en nombre de la seguridad social
Como programa de reparto, el Seguro Social se financia en gran medida mediante impuestos sobre la nómina. Tanto los empleadores como los empleados contribuyen con el 6,2% al programa, mientras que los trabajadores autónomos pagan el 12,4% sobre sus ingresos hasta 184.500 dólares en 2026.
El dinero que no se utiliza directamente para pagar beneficios se deposita en fondos fiduciarios del Seguro Social, que se invierten en valores del Tesoro de Estados Unidos.
Según la Administración de la Seguridad Social, los fondos fiduciarios combinados de jubilación e incapacidad obtuvieron una tasa de interés efectiva anual del 2,6% en 2025.
Mientras tanto, el mercado de valores ha experimentado ganancias significativas durante el año pasado, con el S&P 500 ganando alrededor del 16%. Una cartera 60/40 de acciones y bonos ganó casi un 15% en 2025 según el rendimiento del índice Morningstar US Moderate Target Allocation.
En su carta, Fink cuestionó si se debería permitir que los activos del Seguro Social crezcan con la economía en general. Esto podría generar mayores retornos y ayudar a abordar el déficit financiero del programa sin cambiar los beneficios.
“¿Podría invertirse parte del sistema de manera más parecida a otros planes de pensiones a largo plazo –de manera cuidadosa, integral y durante décadas– y al mismo tiempo garantizar que el programa siga siendo una red de seguridad sólida?” Fink escribió.
Esta no es la primera vez que Fink plantea esta idea. En la cumbre sobre jubilación de BlackRock en marzo de 2025, Fink también pidió inversiones más agresivas en nombre de la Seguridad Social.
Fink dijo en ese momento que no utilizaría el término “privatización” para describir esos esfuerzos y lo reiteró en su nueva carta.
«Esto no significaría privatizar la Seguridad Social o poner todo en el mercado de valores», escribió Fink. «Significaría introducir un nivel de diversificación» que sería similar a los planes de ahorro federales que permiten a los participantes elegir entre una variedad de opciones de inversión.
Algunos críticos dicen que tal medida equivaldría a privatizar el programa y permitiría a empresas de inversión privadas ayudar a administrar los activos del programa público.
Si bien las empresas privadas podrían ayudar a producir rendimientos que reflejen mejor el mercado, también podrían poner a los fondos en mayor riesgo de sufrir pérdidas y un desempeño deficiente, dijo a CNBC.com el representante John Larson, demócrata por Connecticut, en una entrevista de marzo de 2025.
El Seguro Social nunca ha dejado de realizar un pago, incluso durante fuertes caídas del mercado que afectaron los saldos del plan 401(k), como en la crisis financiera de 2008, dijo Larson.
Otros legisladores: los senadores Bill Cassidy, republicano por Luisiana, y Tim Kaine, demócrata por Virginia. – han propuesto crear un nuevo fondo de 1,5 billones de dólares para invertir en acciones y bonos. La estrategia complementaría, en lugar de reemplazar, los fondos fiduciarios existentes de la Seguridad Social. Los ingresos generados por el nuevo fondo podrían ayudar a cubrir el déficit del fondo fiduciario de la Seguridad Social sin cambiar los beneficios, escribió Fink.
En una sesión informativa de octubre, Alicia Munnell, asesora principal del Centro de Investigación sobre la Jubilación del Boston College, calificó el plan Cassidy-Kaine como «una maniobra financiera enorme y arriesgada con muy pocos beneficios». Munnell dijo que los rendimientos estarían limitados por los costos de endeudamiento y distraerían la atención del Congreso de abordar el desequilibrio entre las reservas del fondo fiduciario del Seguro Social y los pagos de beneficios.
«El costo de la espera es cada vez mayor».
El fondo fiduciario del Seguro Social para beneficios de jubilación podría agotarse en 2032, según las últimas proyecciones de la Administración del Seguro Social. Si para entonces no se implementa la reforma de la Seguridad Social, las autoridades podrían enfrentar decisiones difíciles sobre cómo implementar recortes de beneficios.
En su carta, Fink dijo que hace dos años lo criticaron por sugerir que el Seguro Social necesitaba una solución y probablemente enfrentaría un nuevo escrutinio.
«Pero si hay algo que he aprendido en mis 50 años en finanzas es que los problemas de los que no hablamos son los que más deberían preocuparnos», escribió Fink. «Y es exactamente por eso que necesitamos la conversación ahora: porque los costos de la espera son cada vez más altos».
Legisladores y expertos discutirán el futuro del programa en una audiencia del comité del Senado el miércoles.