


fstop123 | E+ | Imágenes falsas
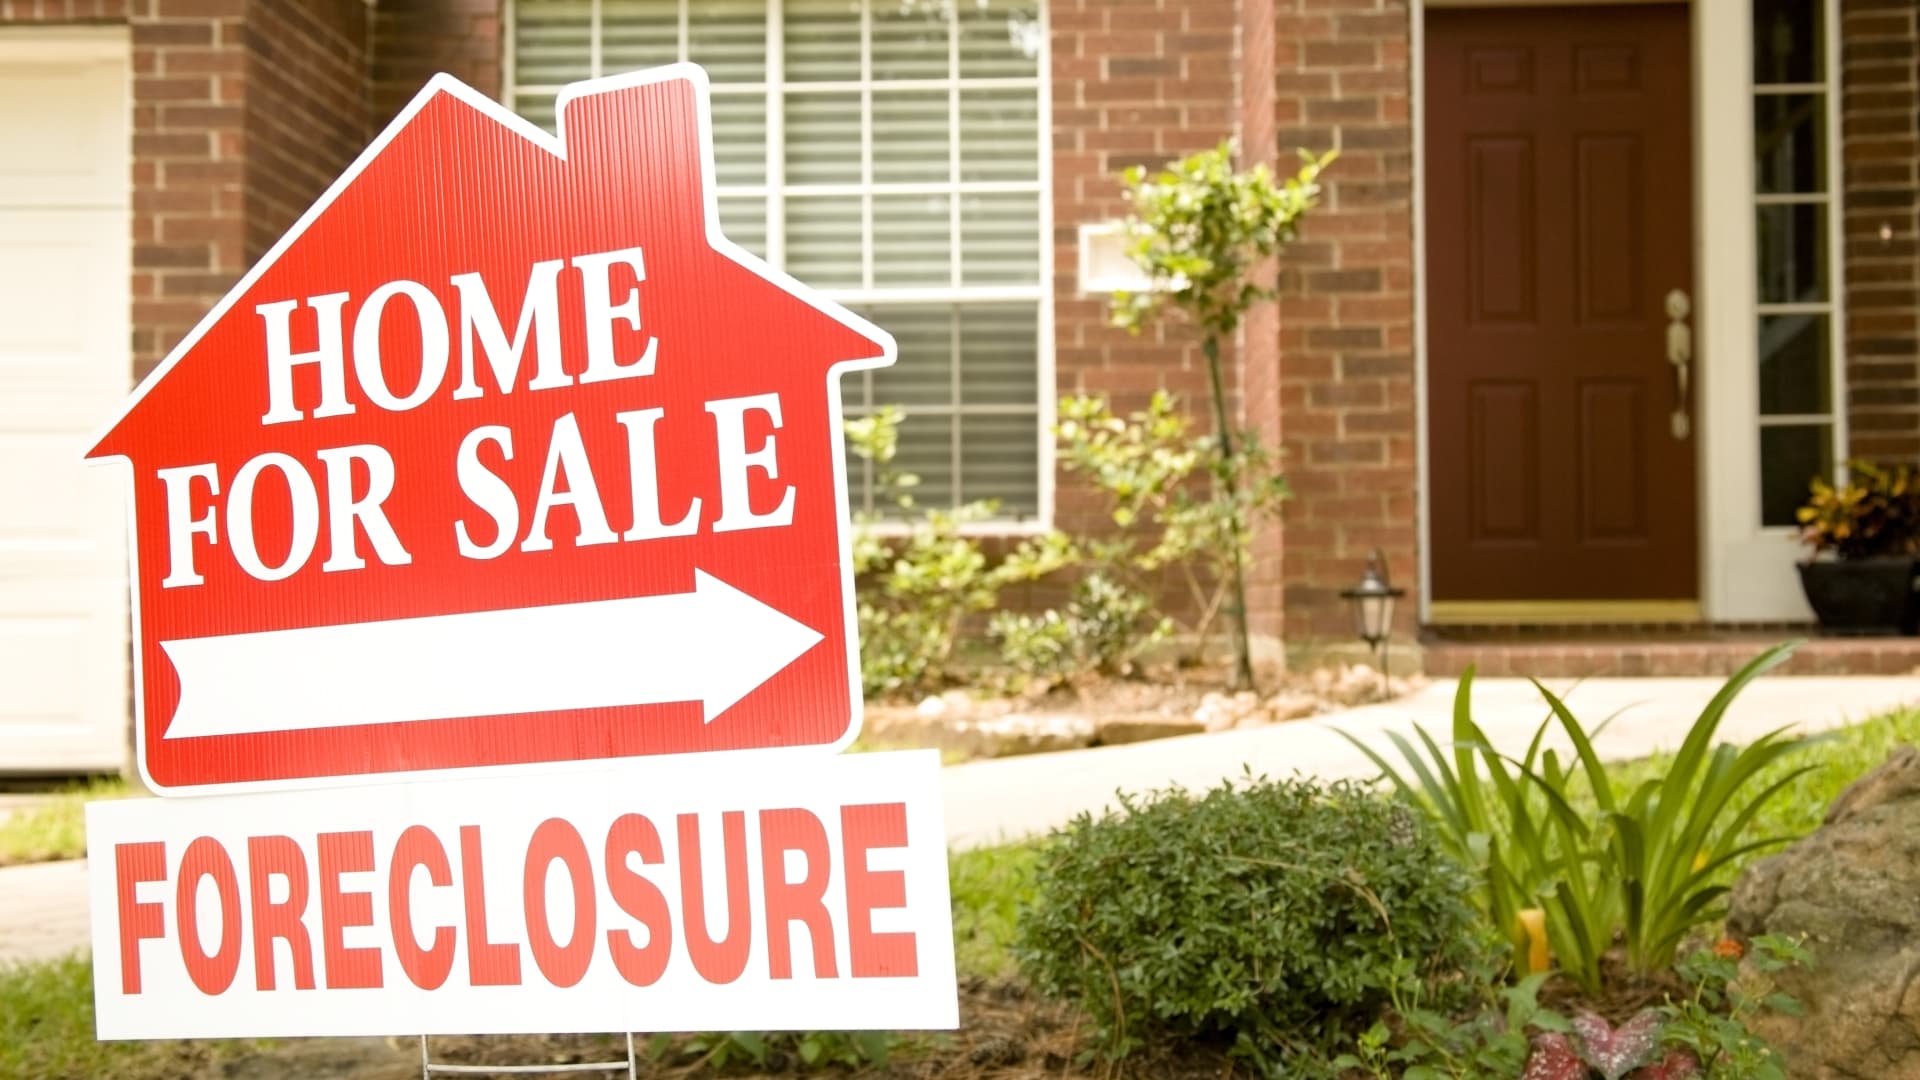
Las solicitudes de ejecuciones hipotecarias volvieron a aumentar en octubre después de alcanzar mínimos históricos en los últimos años, según nuevos datos publicados el jueves.
Aunque las cifras aún son pequeñas, el continuo aumento de las ejecuciones hipotecarias podría ser una señal de grietas en el mercado inmobiliario.
Según Attom, una empresa de análisis y datos inmobiliarios, 36.766 propiedades estadounidenses tuvieron algún tipo de ejecución hipotecaria en octubre, como avisos, subastas programadas o embargos bancarios. Eso fue un aumento del 3% desde septiembre y un aumento del 19% desde octubre de 2024, lo que marca el octavo mes consecutivo de aumentos anuales, dijo Attom.
El número de ejecuciones hipotecarias, que representan la fase inicial del proceso, aumentó un 6% en el mes y fue un 20% mayor que un año antes. Las ejecuciones hipotecarias en competencia, la última fase, aumentaron un 32% año tras año.
«Incluso con estos aumentos, la actividad sigue muy por debajo de los máximos históricos. La tendencia actual parece reflejar una normalización gradual del volumen de ejecuciones hipotecarias a medida que las condiciones del mercado se ajustan y algunos propietarios continúan luchando con mayores costos de vivienda y endeudamiento», dijo el director ejecutivo de Attom, Rob Barber, en un comunicado de prensa.
Florida, Carolina del Sur e Illinois encabezaron la nación en solicitudes de ejecuciones hipotecarias estatales. A nivel del área metropolitana, Tampa, Jacksonville y Orlando, Florida tuvieron la mayor cantidad de registros, con Riverside, California y Cleveland completando los cinco primeros.
Si se analizan específicamente las ejecuciones hipotecarias completadas, Texas, California y Florida registraron la mayor cantidad de casos, lo que sugiere que en estos estados llegará al mercado más inventario a precios bajos. La demanda de propiedades residenciales, particularmente en los rangos de precios más bajos, sigue siendo muy alta, por lo que es probable que las propiedades embargadas encuentren compradores rápidamente.
Según Rick Sharga, director ejecutivo de CJ Patrick Co., una firma de investigación inmobiliaria, más del 4% de las hipotecas estaban en ejecución hipotecaria en el punto álgido de la Gran Recesión. Hoy en día, menos del 0,5% de los casos se encuentran en ejecución hipotecaria, muy por debajo del promedio histórico del 1% al 1,5%. Además, el 4% de las hipotecas están morosas; en el punto álgido de la crisis financiera era poco menos del 12%.
«Así que no hay necesidad de preocuparse por un tsunami de ejecuciones hipotecarias», dijo Sharga. “Sin embargo, hay algunas áreas de preocupación. [Federal Housing Administration] Los incumplimientos superan el 11% y representan el 52% de todos los préstamos con morosidad severa; En 2026, probablemente veremos más préstamos de la FHA en ejecución hipotecaria”.
También señaló que en los estados donde los precios de las viviendas han caído mientras las primas de seguros se han disparado (particularmente en Florida y Texas) los incumplimientos están aumentando.
Si bien los precios inmobiliarios están cayendo en todo el país, siguen siendo obstinadamente altos. Mientras tanto, las tasas hipotecarias, que se esperaba que cayeran más abruptamente después de que la Reserva Federal comenzara a recortarlas, todavía están sólo un punto porcentual por debajo de sus máximos recientes. Algunos compradores más nuevos que pensaban que ahora podrían refinanciar a tasas de interés más bajas pueden sentirse presionados, especialmente ahora que la inflación aún es persistente.
La deuda de los consumidores está en su punto más alto de todos los tiempos, los impagos de otros tipos de préstamos de consumo están aumentando y el mercado laboral parece estar debilitándose, todo lo cual podría estar contribuyendo a las grietas en el mercado inmobiliario.
«Ninguno de estos problemas ha afectado el desempeño hipotecario hasta la fecha, pero sería poco realista suponer que estas tendencias, junto con las lentas ventas de viviendas y la caída de la apreciación de los precios de las viviendas, no conducirán al menos a un ligero aumento de la morosidad y los impagos en los próximos meses», añadió Sharga.