


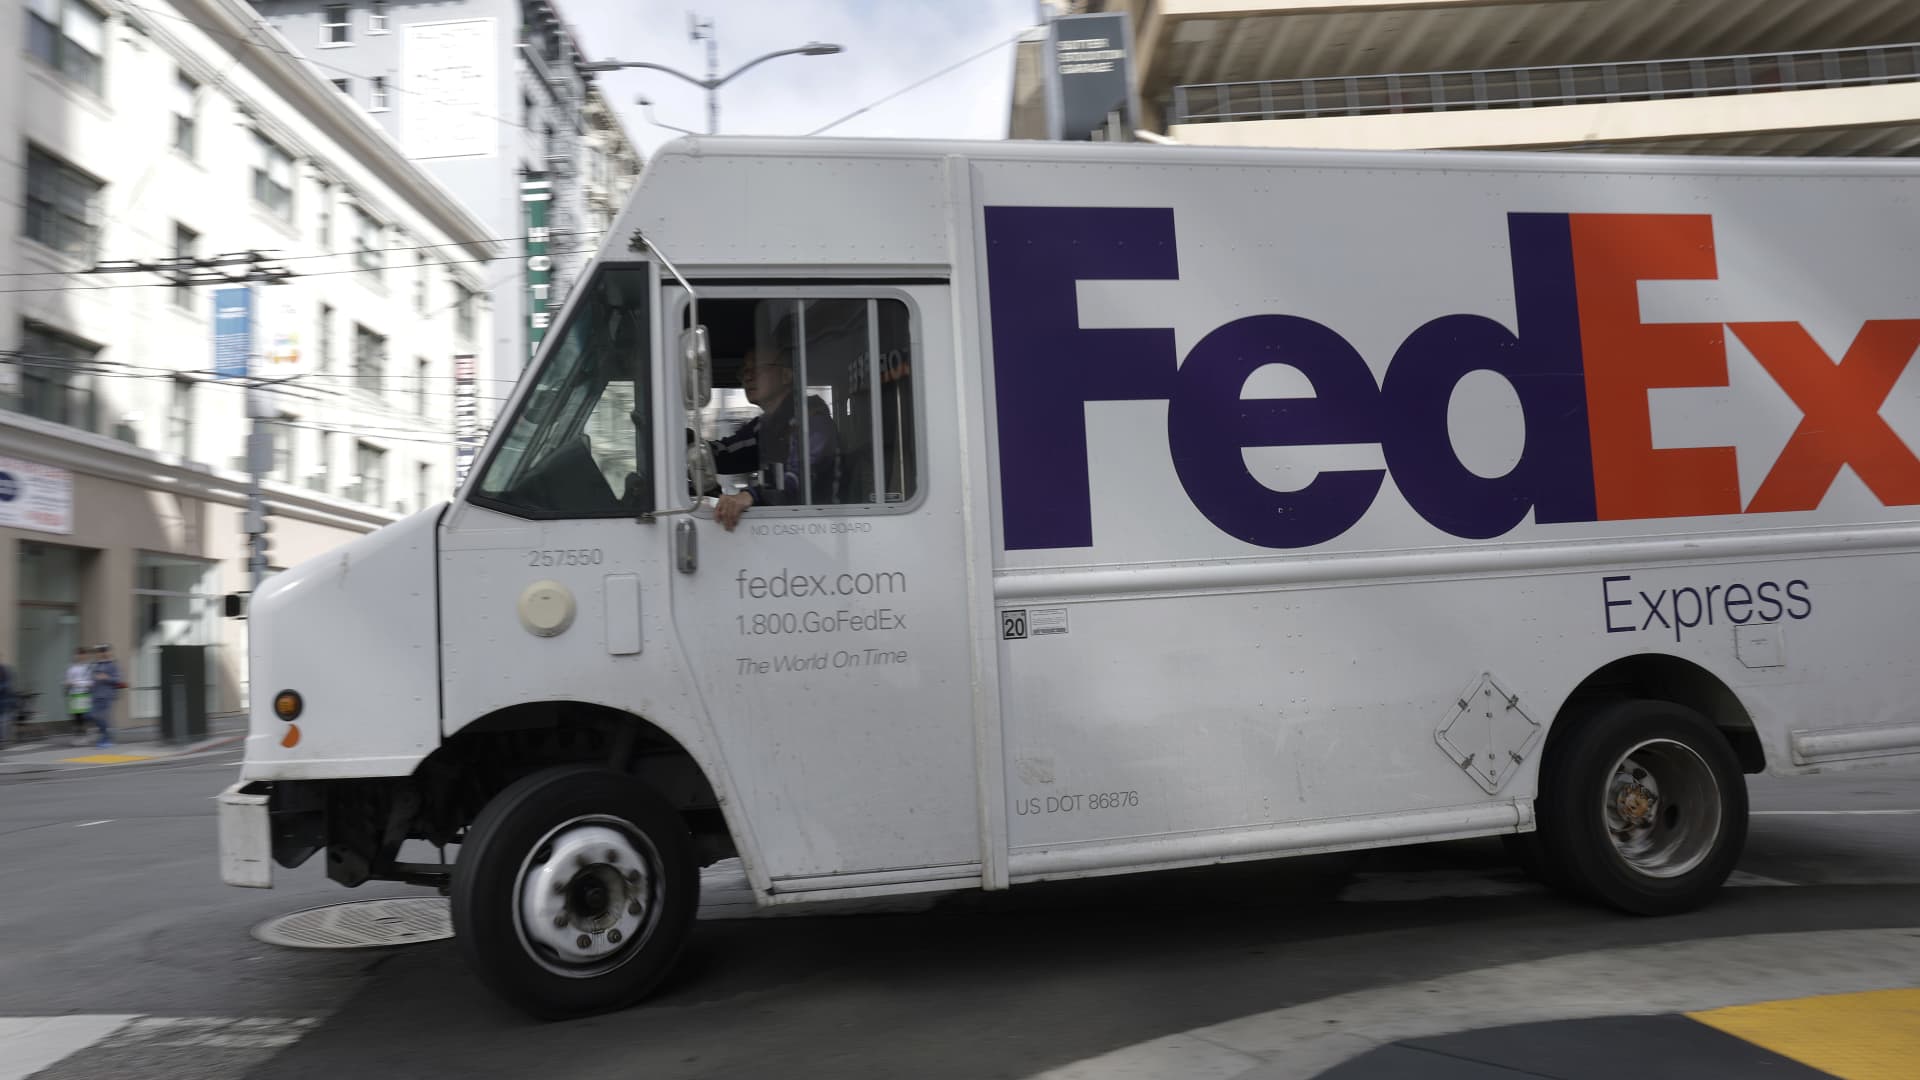
JPMorgan está marginado en lo que respecta a FedEx. El banco rebajó las acciones del gigante del transporte y el transporte marítimo desde «sobreponderadas» a «neutrales». La compañía también redujo su precio objetivo a 274 dólares por acción desde 284 dólares, lo que sugiere un aumento del 13% desde el cierre del martes. El analista Brian Ossenbeck señaló que a pesar de los intentos de cambiar su negocio, la empresa todavía enfrenta varios obstáculos importantes. «FedEx continúa buscando una transformación estratégica que incluye mejorar la eficiencia del capital, reducir significativamente los costos operativos y consolidar la red terrestre/expresa con el tiempo», escribió. «Somos neutrales con respecto a FDX, ya que creemos que existe un potencial positivo en estas iniciativas idiosincrásicas. Sin embargo, esto se ve compensado por una serie de obstáculos importantes, principalmente relacionados con el difícil entorno industrial y la creciente competencia a medida que las redes tradicionales de hub y radios ya no se utilizan tanto a medida que la logística se traslada a áreas más regionales mientras se acelera el crecimiento B2C». acelerado.» FDX YTD Mountain Gráfico FDX YTD Las preocupaciones sobre el comercio internacional y los aranceles también podrían afectar las operaciones de FedEx en la región de Asia Pacífico. La empresa también se enfrenta a problemas estructurales como la rentabilidad en Europa, especialmente tras la adquisición de la empresa holandesa TNT Express. «FedEx ha tenido dificultades para integrar TNT en Europa y ahora está buscando importantes ahorros de costos en la región, lo que puede ser más difícil de lograr de lo esperado», escribió el analista. “Reducciones de personal en En particular, lleva tiempo e implica costos iniciales y podría implementarse más lentamente de lo esperado”. Ossenbeck añadió que estos problemas llegan en un momento difícil para la industria de paquetería, ya que los transportistas se resisten cada vez más a tarifas más altas incluso cuando los competidores agregan capacidad en el mercado. El analista también cree que la previsión de beneficios para todo el año de FedEx está en riesgo, ya que supone una recuperación en el segmento de transporte de mercancías de la empresa. “La administración ha avanzado con la escisión del segmento de carga y si la escisión no ocurre en el cronograma esperado o no genera sinergias mayores a las esperadas, FDX «La valoración podría verse bajo presión», añadió el analista. Las acciones de FedEx han bajado un 14% este año. Las acciones cayeron otro 1,7% en el premercado del miércoles. (Conozca las mejores estrategias para 2026 dentro de la Bolsa de Nueva York con Josh Brown y otros en CNBC PRO Live. Entradas e información aquí).