


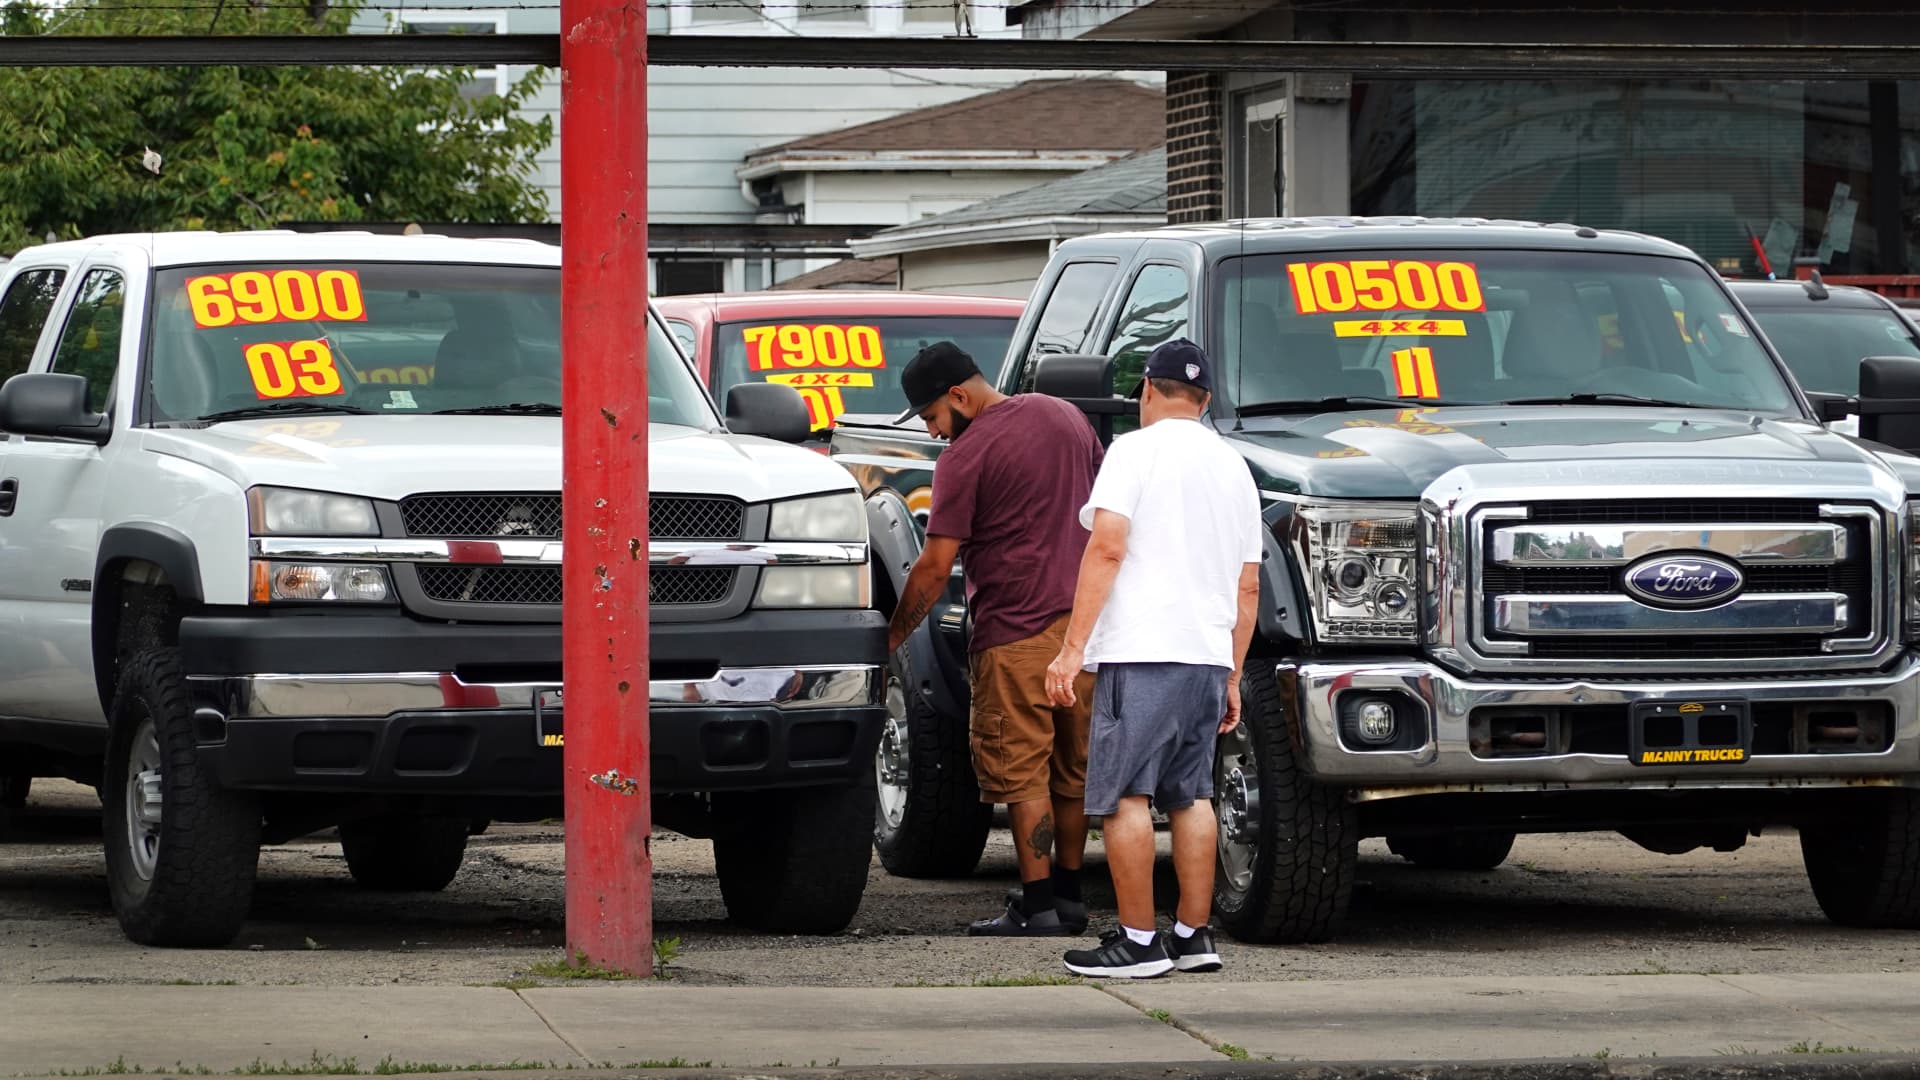
Los autos usados están a la venta en un concesionario el 11 de julio de 2023 en Chicago, Illinois.
Scott Olson | Imágenes falsas
El jefe de uno de los prestamistas de financiación de automóviles más grandes del país no está demasiado preocupado por el aumento de la deuda de los consumidores sobre automóviles y los precios inflados de los automóviles usados que están generando préstamos más largos para la compra de vehículos.
¿Su principal argumento? El porcentaje de ingresos que los consumidores gastan en sus vehículos se ha mantenido relativamente estable en comparación con 2019, antes de que la pandemia de coronavirus provocara precios inflados, ya que la demanda aumentó pero los niveles de inventario se mantuvieron bajos.
«Si simplemente les dijera: ‘Los precios de los automóviles están subiendo, las tasas de interés están subiendo, los precios de los seguros están subiendo’, dirían: ‘¿Saben qué? Los consumidores están teniendo que pagar más en relación con sus ingresos'». mayúscula dijo a CNBC el presidente de Auto, Sanjiv Yajnik. «Sin embargo, cuando se analiza cada quintil de salarios e ingresos de las personas, la relación pago-ingreso se ha mantenido bastante estable».
Si bien Capital One informa que los pagos mensuales promedio por propiedad de un automóvil han aumentado de $390 a $525 desde 2019, los datos proporcionados exclusivamente a CNBC por su división automotriz sugieren que los costos de los vehículos se han mantenido relativamente estables en comparación con los ingresos. Esto se debe a que la relación pagos-ingresos se ha mantenido estable en torno al 10% desde 2019, según datos de la división de automoción del banco estadounidense.
Capital One Auto ha descubierto que el 80% de los compradores de automóviles que financian un vehículo están por debajo de la tasa de pago generalmente aceptada del 15%.
«El consumidor es cauteloso. Está asumiendo la responsabilidad. Esta es una forma mucho más saludable de hacer las cosas que la alternativa porque no es un gasto discrecional», dijo Yajnik, señalando que los consumidores están priorizando los pagos del vehículo para el transporte, incluido el trabajo.
Sin embargo, para lograr este objetivo, cada vez más consumidores solicitan préstamos a más largo plazo para mantener los pagos asequibles.
La opinión del veterano del financiamiento automotriz contrasta con la de otros en la industria que ven los préstamos a más largo plazo como una carga para las billeteras de los consumidores.
Sostienen que los llamados “préstamos permanentes” con plazos de seis o más años han dejado a muchos compradores, especialmente de vehículos nuevos, incapaces de llegar a fin de mes con el capital de sus automóviles y camiones. Esto significa que deberán más de lo que vale su vehículo cuando decidan entregarlo.
Edmunds informa que este año hasta abril, alrededor del 26% de los vehículos usados comprados que fueron permutados tenían un valor neto negativo. La cantidad de capital negativo promedió $5,105, un aumento del 35% con respecto a 2019.
«A medida que los plazos de los préstamos se alargan en promedio, el ritmo al que los consumidores avanzan hacia el pago de sus saldos se está desacelerando», dice Jessica Caldwell, jefa de conocimientos de cochemax‘s Edmunds escribió en una publicación reciente en línea. «Si los consumidores cambian su vehículo demasiado pronto por cualquier motivo, se quedan con cada vez más deuda crediticia».
Según Caldwell, el 90,2% de los préstamos para canje de vehículos nuevos con capital negativo en el primer trimestre fueron por al menos 72 meses y el 43% se extendieron a 84 meses. Según Edmunds, la recompra negativa promedio de acciones en el trimestre para vehículos nuevos fue de 7.183 dólares.
Esas cifras han ido aumentando desde 2022, cuando los valores inflados de los automóviles usados causados por una escasez de chips relacionada con la pandemia disuadieron a más compradores de endeudarse en su próximo vehículo.
Según Yajnik, los consumidores necesitan conservar sus vehículos durante más tiempo para que los préstamos a largo plazo valgan la pena. Pero esto también puede hacer que los costos de mantenimiento aumenten y aumentar la probabilidad de que un vehículo deba repararse más allá de su valor o desguazarse por completo.
“Sí, lleva más tiempo obtener el capital, pero mientras tanto puedes usar el auto y ganar dinero”, dijo Yajnik, un veterano de 28 años en Capital One que ha dirigido su división de préstamos para automóviles desde 2008.
Según los últimos datos de Cox, el precio medio de lista de un coche usado fue de 25.390 dólares en marzo. En comparación con los vehículos nuevos, que se deprecian más rápidamente, el precio es de 48.667 dólares.
Cox Automotive informa que, en igualdad de condiciones, financiar un vehículo de $30,000 a una tasa de interés anual del 9% en un préstamo a 84 meses costaría $3,100 más que un préstamo a 48 meses. Sin embargo, hay una diferencia de $264 en los pagos mensuales, lo que, según Yajnik, lo hace más asequible para muchos consumidores, especialmente aquellos en niveles de ingresos más bajos.
«Por supuesto que habrá bolsillos que tendrán problemas, pero hay que empezar desde un punto diferente, que es: ¿por qué la gente compra coches? ¿Lo están haciendo de forma irracional?». dijo Yajnik.