


Aj_watt | E+ | Imágenes falsas
Los viajeros que quedaron brevemente varados en el extranjero después de la operación estadounidense para recoger al líder venezolano Nicolás Maduro recibieron una dura lección sobre los límites del seguro de viaje.
Las pólizas de seguro de viaje brindan a los compradores protección financiera para diversos problemas imprevistos, como el costo de la atención médica en el extranjero o una habitación de hotel después de un retraso o cancelación de un vuelo.
Pero las aseguradoras establecen reglas que especifican cuándo deben pagar estos beneficios y cuándo no.
Muchas restricciones –o “exclusiones” en la jerga de los seguros– podrían sorprender a los consumidores, dicen los expertos en viajes y seguros.
«Los consumidores asumen que el seguro de viaje es general y cubre todo lo que podría suceder», dijo Chrissy Valdez, directora senior de operaciones de Squaremouth, un sitio de comparación de seguros.
Eso no es correcto.
Venezuela representa una “zona gris” para los seguros de viaje
El 3 de enero, la Administración Federal de Aviación de Estados Unidos cerró el espacio aéreo sobre partes del Caribe para apoyar la operación militar estadounidense en Venezuela.
Las aerolíneas han cancelado cientos de vuelos, alterando los planes de miles de viajeros durante un ajetreado fin de semana festivo y en una región que, según los expertos, es una de las más populares para los viajeros en esta época del año. Los trastornos obligaron a muchos a asumir el coste de días adicionales de viaje.
Por lo general, las aerolíneas no están obligadas a compensar a los pasajeros por perturbaciones fuera de su control, pero pueden hacerlo voluntariamente.

Los titulares de pólizas de seguros de viaje, incluidos aquellos con pólizas independientes o aquellos que reciben beneficios a través de una tarjeta de crédito, también pueden no tener suerte.
Los expertos dicen que muchas políticas estándar prevén excepciones para perturbaciones debidas a guerras, guerras no declaradas, disturbios civiles, insurrecciones, actividades militares o intervenciones gubernamentales.
Los asegurados atrapados en Venezuela debido a la acción militar “podrían quedarse sin dinero”, dijo Sally French, experta en viajes de NerdWallet.
La letra pequeña varía de una aseguradora a otra.
Generalmente, son las aseguradoras quienes toman la decisión final sobre si hay un acto de guerra no declarado o disturbios civiles, dijo French.
“La situación en Venezuela es muy singular”, dijo French. «En otra situación, el gobierno podría decir que le declaramos la guerra a un país. Pero Venezuela es un desafío porque no sabemos realmente lo que está pasando».
«Hay muchas zonas grises», afirmó.
Las aseguradoras podrían no cubrir actividades “riesgosas”
«El envenenamiento es otra exclusión potencialmente sorprendente o ‘peculiar'», dijo Suzanne Morrow, directora ejecutiva de InsureMyTrip, un sitio de comparación de seguros.
“Si te emborrachas y te lastimas, tu seguro de viaje puede negarte atención médica [benefits]y no pagarlo porque estaba borracho”, dijo.
Las aseguradoras también pueden clasificar determinadas actividades como riesgosas.
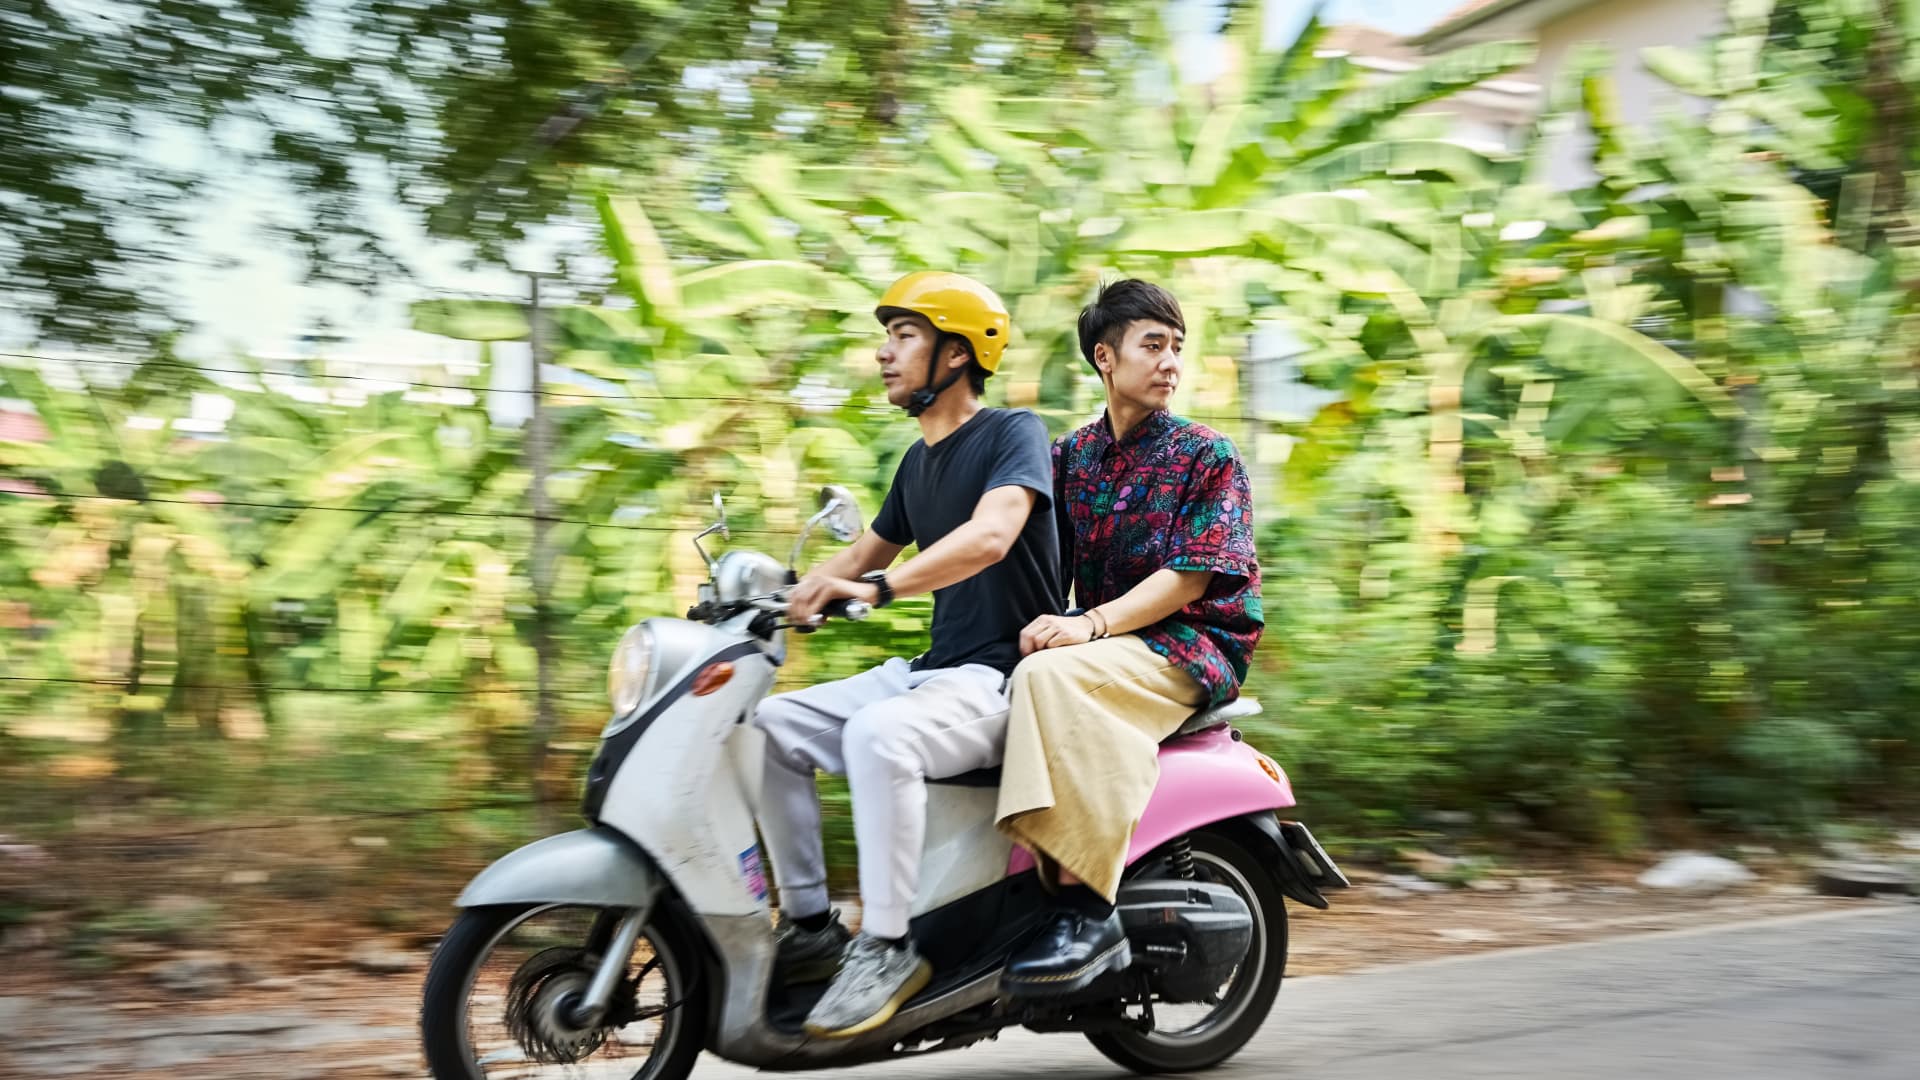
Conducir un ciclomotor generalmente es una descalificación debido al riesgo de lesiones, dijo Morrow.
Las políticas estándar también generalmente excluyen safaris, caminatas, paseos a caballo, esquí, snowboard, buceo, paseos en globo, tirolesa, paseos en quad, conducir un vehículo todoterreno, puenting y kayak, según Squaremouth.
Sin embargo, existen ciertas pólizas y seguros complementarios que los consumidores pueden adquirir para cubrir dichas actividades, dijo Morrow.
«Saber de antemano lo que está haciendo debería influir en sus decisiones sobre seguros», dijo.
Ciertos países son tabú
Otra posible sorpresa para los consumidores: los viajes a ciertos países pueden no estar cubiertos por el seguro, dijo Morrow.
Esto podría deberse a advertencias de viaje del gobierno que advierten contra la visita de un país, sanciones federales contra ciertos países o una aseguradora que incluye ciertos países excluidos en la póliza del consumidor, dijo.
Algunos, como Afganistán y Corea del Norte, pueden parecer sencillos, según French, mientras que otros no lo son tanto.
Por ejemplo, ciertos beneficios médicos y de evacuación disponibles a través de la tarjeta de crédito Chase Sapphire Reserve no se aplican para viajar a Vietnam, según un sitio web que describe los beneficios de la tarjeta.
«Este es definitivamente un país emergente al que viaja mucha gente», dijo French. «Corea del Norte, lo entiendo. ¿Pero Vietnam?»
La advertencia de viaje para Vietnam en el sitio web del Departamento de Estado de EE. UU. se encuentra actualmente en el Nivel 1, el nivel de riesgo de seguridad más bajo.
Otros seguros de viaje pueden ayudar
Los consumidores no sólo pueden adquirir pólizas personalizadas que los cubran para actividades y circunstancias específicas, sino que también pueden adquirir una cobertura más completa.
Por ejemplo, con el seguro de “cancelación por cualquier motivo”, los consumidores pueden cancelar un viaje –por cualquier motivo– y recuperar su dinero.
Sin embargo, los expertos dicen que estas políticas son más beneficiosas para los consumidores antes de viajar, que para aquellos que ya han partido.
Los asegurados suelen tener que ponerse en contacto con la aseguradora al menos entre 24 y 48 horas antes del inicio del viaje para tener derecho a las prestaciones. Incluso entonces, los consumidores generalmente pueden recuperar quizás entre el 50% y el 75% del costo total del viaje, en lugar del precio total del viaje, dijo Valdez.
Estas pólizas también suelen tener un precio más alto.
Otra adición opcional es la cobertura por interrupción por cualquier motivo, dijo Valdez.
Consideremos un ejemplo hipotético de Seven Corners, una aseguradora de viajes. Digamos que estás en medio de unas vacaciones en varias ciudades europeas y tu próximo viaje es a París. Se enteran de que han aparecido chinches en muchos hoteles de París y quieren cancelar el viaje antes que arriesgarse. Según Seven Corners, las chinches no están cubiertas en la mayoría de los planes, pero la cobertura en caso de interrupción por cualquier motivo podría ayudar a los consumidores a recuperar algunos de los costos de viaje no utilizados.