



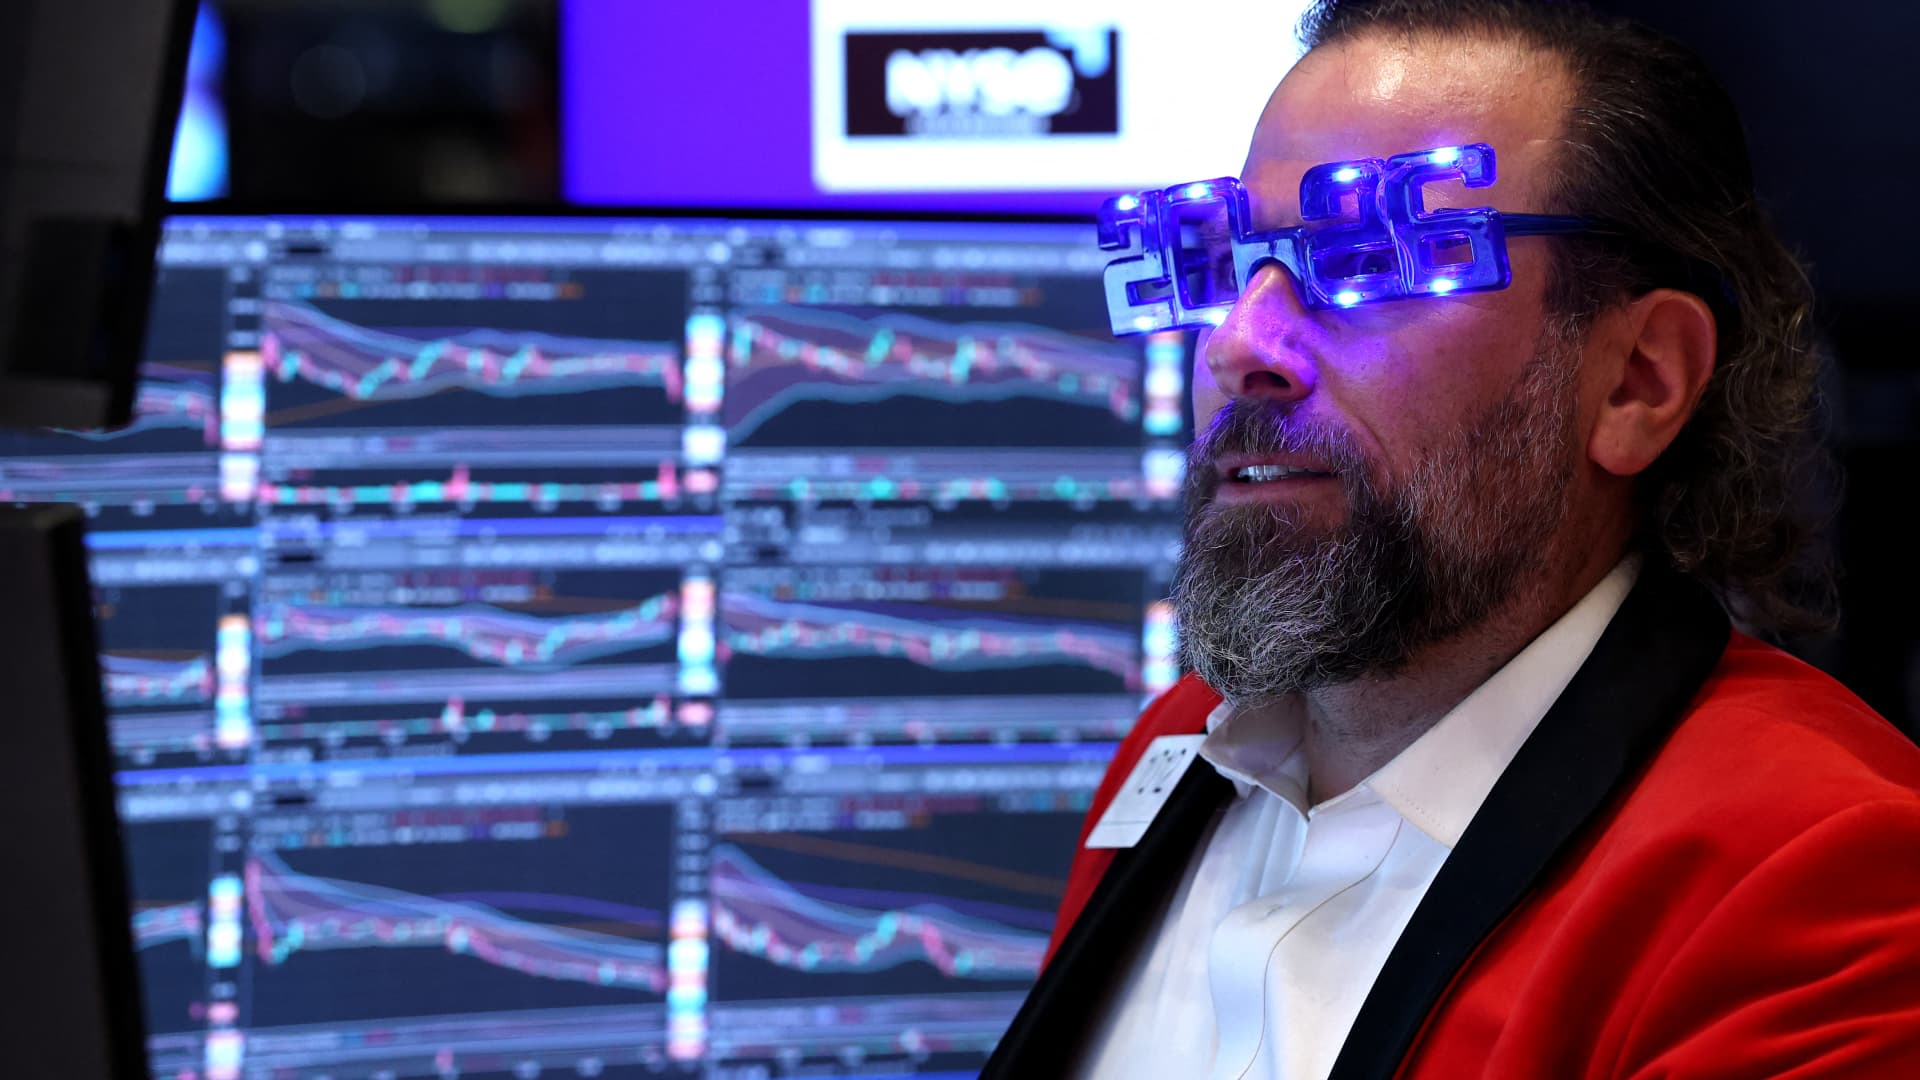
El comerciante Michael Pistillo usa gafas «2026» mientras trabaja en la campana de apertura de la Bolsa de Valores de Nueva York (NYSE) el 31 de diciembre de 2025 en Nueva York.
Timoteo A. Clary | afp | Imágenes falsas
El S&P 500 cayó el miércoles, aunque el índice aún completó un año récord.
El mercado amplio S&P 500 cayó un 0,74% para cerrar en 6.845,50 durante el Compuesto Nasdaq cayó un 0,76% para finalizar en 23.241,99. El Promedio industrial Dow Jones perdió 303,77 puntos o 0,63% para ubicarse en 48.063,29.
Las acciones rompieron una racha de pérdidas de cuatro días, aunque las caídas fueron leves y el S&P 500 aún registró una ganancia del 16,39% este año, su tercera ganancia anual consecutiva de dos dígitos. El Nasdaq Composite aumentó el entusiasmo por la IA en un 20,36%. El Dow Jones subió un 12,97% en 2025, algo obstaculizado por la falta de exposición al espacio tecnológico.
Esto representa una recuperación impresionante de la caída observada a principios de abril tras el anuncio de aranceles drásticos por parte del presidente Donald Trump. El S&P 500 incluso estuvo cerca de cerrar en territorio de mercado bajista en un momento dado, cayendo casi un 19% desde su máximo de febrero y cerrando por debajo de 5.000 por primera vez desde abril de 2024.
«El gobierno ha aprendido que el mercado puede tolerar aranceles más inteligentes y estrictos con una implementación gradual», dijo Keith Buchanan, gerente senior de cartera de Globalt Investments. «Gracias a 2025, el mercado ahora puede mirar más allá de cualquier cambio arancelario en 2026. Puede tener confianza en que el gobierno recordará las lecciones de 2025 y que las empresas estadounidenses también podrán adaptarse sobre la marcha de una manera que siga manteniendo los márgenes».
Aún así, las recientes caídas han sido algo preocupantes dado que los últimos cinco días hábiles del año y los dos primeros del siguiente son un período estacionalmente gratificante -a menudo llamado rally de «Papá Noel»- que típicamente da a las acciones un empujón final hacia el final del año.
La reciente toma de ganancias también podría ser un anticipo de la volatilidad futura. Los estrategas encuestados por CNBC esperan que el S&P 500 pueda registrar otro aumento de dos dígitos en 2026, pero muchos temen que las acciones puedan pasar gran parte del año en un rango volátil a medida que el crecimiento de las ganancias corporativas alcance niveles elevados.

S&P 500, rendimiento hasta la fecha
La inteligencia artificial ha sido la fuerza dominante que ha impulsado el mercado durante los últimos tres años. En 2023, el S&P 500 subió un 24% después de que el debut de ChatGPT el año anterior despertara entusiasmo entre las empresas con más probabilidades de beneficiarse de una revolución tecnológica que se remonta a los albores de Internet. En 2024, el índice amplio del mercado subió otro 23%.
La narrativa de la IA se vino abajo un poco este año cuando el repunte comenzó a extenderse a otros sectores e incluso el desempeño de las acciones de los llamados “Siete Magníficos” se dividió en dos. alfabeto ha sido el gran ganador entre las megacapitalizaciones, con un aumento del 65,4% en lo que va del año, ya que los inversores apostaron que el gigante de las búsquedas podría desplazar a OpenAI. Amazonas fue el rezagado, aumentando un 5,2%.
Además, muchas clases de activos fuera de las megacapitalizaciones comenzaron a obtener mejores resultados. Las materias primas tuvieron un año particularmente bueno Oro aumentó en más del 64%, y Plata más del 141% más alto.
«Hemos visto cambios en las circunstancias internas que nos sugieren que 2026… podría ser muy diferente a 2025, incluso más que 2023 y 2024», dijo Buchanan. «[The market] estará impulsado más por los fundamentos, que dependerán menos de la política monetaria y la expansión de la infraestructura de IA”.
El Dow culminó un mes ganador con una ganancia del 0,7% en diciembre, registrando su octavo mes ganador consecutivo, su primera racha de este tipo desde 2018. El S&P 500 terminó el mes con una caída de menos del 0,1% y el Nasdaq perdió un 0,5% durante el período.
— Alex Harring y Chris Hayes de CNBC contribuyeron a este informe.