


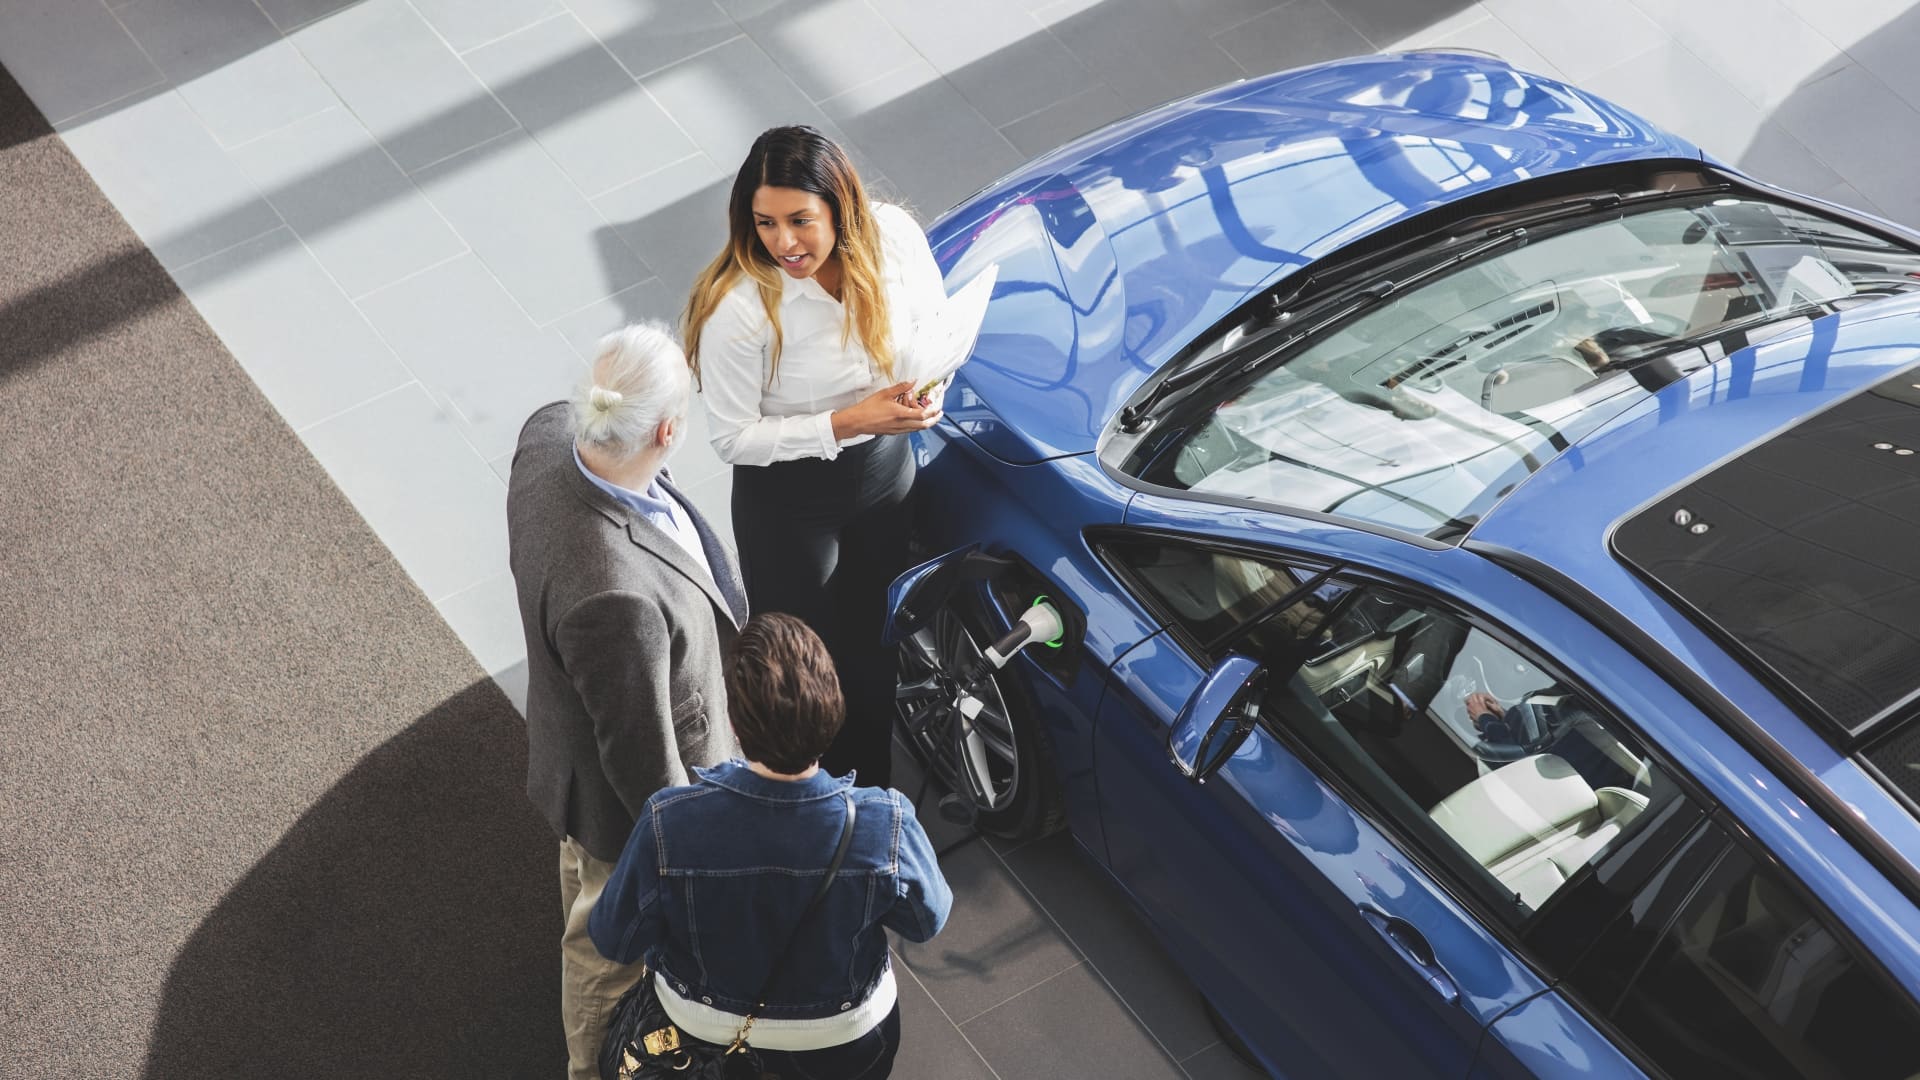
Maskot | Maskot | Getty Pictures
Más conductores en todo el país están «bajo el agua» o «al revés» en los préstamos de sus automóviles, lo que significa que deben más dinero del que vale el automóvil. Si es hora, eso le cuesta comprar un auto nuevo.
Según Edmunds, una ubicación en el automóvil, alrededor del 26.6% de las ventas comerciales tenían un patrimonio negativo hacia los automóviles nuevos en el segundo trimestre de 2025. Este número ha aumentado ligeramente de 26.1% en el primer trimestre del año, y el más alto en los últimos cuatro años, dijo Ivan Drury, director de ideas en Edmunds.
La última vez que fue más alta fue en el primer trimestre de 2021 cuando el 31.9% del nuevo comercio automotriz estaba bajo el agua, según el informe.
Más de finanzas personales:
Aquí puede averiguar cómo puede manejar sus préstamos estudiantiles después de haber perdido un trabajo
1.787 mil millones de boletos ganadores de powerball de dólar estadounidense vendidos en dos estados
Cómo obtener el mejor interés hipotecario porque las fiestas de 30 años
Tales conductores no están bajo el agua bajo el agua. La cantidad promedio, que se debió a préstamos incorrectos en el segundo trimestre, fue de $ 6,754, lo que disminuyó ligeramente a los $ 6,880, como encontró Edmunds.
«Es una figura sorprendente de ver», dijo Drury.
Los conductores que actúan con un automóvil en sus cabezas tienen que traer efectivo para pagar este crédito o transformarlos en sus nuevos préstamos, dicen los expertos.
Cómo terminan los conductores bajo el agua
Por supuesto, no es inusual ver préstamos submarinos.
Es posible que ya sea desde el momento en que conduce desde el concesionario con el nuevo vehículo del concesionario porque los automóviles representan los activos, dijo Brian Moody, empleado senior de Autadrader y Kelley Blue Book.
Otras decisiones que usted toma, como B. Un período de préstamo más largo o un depósito más bajo puede ajustar el problema.

Sin embargo, la extensión de las condiciones de un préstamo para automóvil es «lo único que los consumidores pueden hacer para reducir los costos», dijo Drury.
Llegó al punto en que 84 meses de préstamos para automóviles se han vuelto «cada vez más», dijo. En el segundo trimestre de 2025, 84 meses de préstamos para automóviles hechos del 21.6% de los préstamos para automóviles nuevos después del 19.2% en el trimestre, como se puede ver en los datos de Edmunds proporcionados a CNBC.
A modo de comparación, los préstamos de 72 meses fueron 36.1% en el segundo trimestre, según datos después del 38,6% en el mismo período.
No es un problema tener una equidad negativa si aún posee y conduce el automóvil, dijo Moody. Se convierte en un problema si tiene que venderlo o cambiarlo.
La equidad negativa también puede ser problemática si su vehículo es en general. Después de un accidente, su aseguradora generalmente paga el valor de la barra real del automóvil. Si eso es menos de lo que debe su préstamo, usted es responsable de los costos restantes.
Cómo comprar un auto nuevo cuando estás bajo el agua
Si puede mantener su vehículo actual, si puede, los expertos dicen que evitar que estas deudas deben ser rechazadas en un nuevo préstamo o encontrar dinero para cubrirlo.
Si realmente necesita un automóvil nuevo, es importante llevar a cabo una investigación preliminar incluso antes de entrar en un concesionario de automóviles. Si tiene un patrimonio negativo de un préstamo de automóvil anterior, puede ayudar con un préstamo de automóvil más bajo en los costos de crédito de ahorro, dijo Drury.
Primero entienda cuál es su solvencia, dijo Moody. Cuanto mayor sea su puntaje, mejor serán los prestamistas de intereses y condiciones de crédito que los prestamistas le ofrecen.
«Conocer y conocer su solvencia para los intereses que califica es importante saber de antemano», dijo Moody.
Trate de ser aprobado para varios préstamos para automóviles en varios bancos o prestamistas por adelantado, dijo Drury. Esto le ayuda a obtener los términos para los que puede calificar para una mejor evaluación y distinguir las mejores ofertas.
Tan pronto como esté listo para comprar, el concesionario de automóviles podría intentar alcanzar las ofertas que tiene u ofrecer mejores opciones de financiamiento, dijo.
Si está bajo el agua con este nuevo préstamo, por ejemplo, porque implementa las deudas de su vehículo anterior o se lleva a un largo período de préstamo, solicite a su concesionario de automóvil o asegurador un seguro de seguro garantizado, también conocido como seguro GAP, dijo Moody.
«El seguro GAP cubre la diferencia entre lo que vale el vehículo y lo que se debe a él» si su vehículo tiene un accidente, según el Instituto de Información de Seguros, un grupo de la industria.
En la mayoría de las pautas, agregar seguro GAP y cobertura integral de acuerdo con III puede costar 20 USD adicionales para la prima anual.