


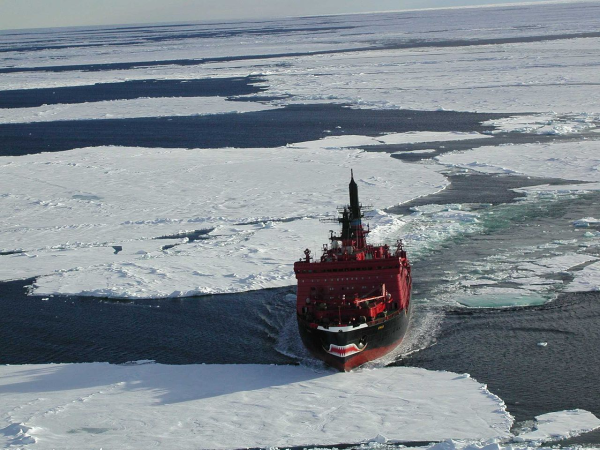
Desde Seúl hasta Singapur, las capitales asiáticas de repente ven el Ártico como la próxima frontera del transporte marítimo mundial. Corea del Sur ha comprometido más de 400 millones de dólares para la infraestructura marítima del Ártico planea enviar un buque portacontenedores de prueba desde Busan a Rotterdam en septiembreEl objetivo es acortar el tiempo de viaje a través de Suez de 40 a unos 20 días. Japón actualiza su estrategia para el Ártico y profundiza su compromiso diplomático. Singapur –una ciudad-estado sin territorio ártico– tiene un embajador en el Ártico. El presidente ruso, Vladimir Putin, se reunió con el primer ministro indio, Narendra Modi, a finales de 2025. y el transporte marítimo en el Ártico estaba en la agenda. La empresa rusa Rosatom firmó acuerdos de cooperación con DP World de Dubai y cortejó a la India en el ámbito de la logística en la Ruta del Mar del Norte (NSR).
Si bien el Ártico está ganando importancia en la agenda europea y la Unión Europea está actualmente en el proceso de actualizar su política ártica, Asia ya está avanzando más rápido en el desarrollo empresarial específico, centrándose en las oportunidades que el transporte marítimo en el Ártico podría ofrecer. La dinámica política es real. Sin embargo, las fechas de envío no lo son tanto.
La ruta que todos quieren, pero que casi nadie utiliza
La NSR –que cubre la costa ártica de Rusia desde el mar de Barents hasta el estrecho de Bering– es el corredor central de todas estas ambiciones. Sobre el papel, el trayecto Asia-Europa se acorta en unos 7.000 kilómetros en comparación con el Canal de Suez. En la práctica, sigue siendo una ruta de nicho estacional, políticamente cargada y dependiente de la infraestructura.
La NSR fue enviada en 2025. 103 viajes en tránsito con alrededor de 3,2 millones de toneladas de carga – un récord, pero modesto. El Canal de Suez aún manejó más de 12.000 tránsitos este año a pesar de estar bajo una fuerte presión por los ataques hutíes en el Mar Rojo que redujeron el tráfico en más del 60 por ciento.
Las propias ambiciones de Rusia para la ruta han sido revisadas a la baja en repetidas ocasiones. En 2018, Rusia se fijó un objetivo de 80 millones de toneladas para 2024; En varias fechas posteriores, esta cifra llegó a ser de 100 millones. Los volúmenes reales rondaron los 37 millones de toneladas en 2025, la mayoría de los cuales eran hidrocarburos rusos transportados hacia el este.
Comercial Allianz Revisión de seguridad y envío 2026 – si bien reconoció el potencial de la ruta para ahorrar tiempo – advirtió que el Ártico «sigue siendo uno de los entornos más riesgosos para el transporte marítimo comercial», y las sanciones y la geopolítica representan un obstáculo tan grande como el propio hielo. Las principales corporaciones occidentales –Maersk, CMA CGM, Hapag-Lloyd– se han retirado efectivamente, citando riesgos de sanciones, costos de seguros y preocupaciones ambientales.
Incluso COSCO, el gigante naviero estatal de China, no ha navegado en la NSR desde 2022. Eso deja a dos empresas chinas pequeñas y en gran medida desconocidas: Sealegend Shipping y nueva nueva naviera – como el operador no ruso más importante en la ruta. En conjunto, realizaron 14 viajes de contenedores al Ártico en 2025, frente a los 11 del año anterior.
Operar en la NSR significa trabajar directamente con Rosatom como único operador de infraestructura de la ruta, gestionar los riesgos de sanciones secundarias de Estados Unidos y aceptar la dependencia de las escoltas de los rompehielos rusos durante gran parte de la temporada de navegación. Para una empresa con una importante presencia comercial en Occidente, esta no es una ecuación fácil. Sealegend y New New Shipping, que operan fuera de este riesgo, pueden correr el riesgo. Las aerolíneas más grandes del mundo, incluida COSCO, no pueden hacer esto.
La participación de Japón en el Ártico pone de relieve la complejidad detrás del interés de los titulares. Mitsui OSK Lines (MOL), la compañía naviera más grande del país e inversor desde hace mucho tiempo en la infraestructura de GNL de Rusia, se vio obligado a cambiar los acuerdos de fletamento de cuatro barcos árticos después de las sanciones de Estados Unidos y la UE contra el proyecto Arctic LNG-2 y sufrió pérdidas en el proceso. El inversor energético estatal japonés, JOGMEC, sigue envuelto en un proyecto del que no puede salir limpiamente ni desarrollar fácilmente.
Pero Japón no se deja intimidar: está construyendo un nuevo rompehielos de investigación en el Ártico, actualizando su estrategia para el Ártico y profundizando su compromiso con la ciencia, la gobernanza y, con cautela, el acceso a los recursos. Las ambiciones de Japón son claras; su viabilidad comercial no lo es tanto.
Mientras tanto, el mapa marítimo del Ártico está siendo remodelado no por el derretimiento del hielo sino por las leyes de sanciones redactadas en Bruselas. El mayor impulsor del crecimiento del transporte marítimo en el Ártico durante la última década no ha sido el cambio climático. Se trataba de un único proyecto industrial: la planta de GNL de Yamal en la península rusa de Yamal, que genera el tráfico de buques cisterna de gas que predomina en la NSR. La Unión Europea estaba todavía en febrero de 2026. 100 por ciento importado La producción mensual total de GNL de Yamal, a pesar de años de ambiciones declaradas de reducir la dependencia energética de Rusia.
Sin embargo, eso cambiará en enero de 2027, cuando entre en vigor la prohibición de la UE sobre el GNL ruso. Cuando ese comercio termine, una porción significativa del actual tráfico de buques cisterna de gas en el Ártico tendrá que redirigirse hacia el este, hacia los mercados asiáticos que ya compran crudo ruso en el Ártico a través de acuerdos de flota en la sombra. India y China son los objetivos lógicos, y ambos lo saben, lo que les da poder de negociación para negociar precios más bajos para la energía que Rusia ya no puede vender a Occidente.
Rosatom ya está promocionando ambos. tiene firmó un acuerdo de cooperación con DP World de Dubai en una ruta piloto entre Europa y Asia Oriental a través del Ártico. Moscú también busca asociaciones intergubernamentales en el ámbito de la logística NSR. Sin embargo, redirigir los flujos de GNL hacia el este requerirá diferentes rutas de envío y nueva infraestructura de transbordo que aún no existe a gran escala.
Geografía, clima y geopolítica
La geografía de la ruta también crea un cuello de botella estratégico en el Estrecho de Bering por el que debe pasar todo barco que utilice la NSR. El estrecho se encuentra entre Alaska y Rusia, lo que lo convierte en uno de los cuellos de botella marítimos estratégicamente más sensibles del planeta. El aumento del tráfico marítimo allí, así como el aumento de la actividad naval rusa y china más al norte, están cambiando la forma en que Washington piensa sobre el acceso al Ártico. Estados Unidos está invirtiendo en nuevos rompehielos como parte del pacto ICE.
Para los transportistas asiáticos, la ruta que tienen en mente pasa directamente por un entorno de seguridad polémico, en lugar de una ruta comercial neutral.
El duro clima ártico requiere precaución adicional. Cuando los investigadores dicen que el Ártico podría verlo Primer “día sin hielo” antes de 2030Eso significa algo muy específico: menos de 1 millón de kilómetros cuadrados de hielo marino en septiembre. Esto no es lo mismo que aguas abiertas navegables durante todo el año por buques mercantes a través de un océano más grande que todo el continente europeo.
Si bien el cambio climático está derritiendo el hielo, también está provocando condiciones climáticas más extremas, olas más grandes en aguas recientemente abiertas y movimientos impredecibles del hielo. El Paso del Noroeste –el corredor alternativo canadiense– es En cierto modo, cada vez es más difícil navegar. cuando el hielo más viejo y más grueso migra a secciones que antes estaban despejadas.
Y en todo el Ártico, las cartas de navegación siguen peligrosamente incompletas: en 2024, un barco experimentado encalló en el Paso del Noroeste no sobre hielo, sino sobre un banco de barro desconocido.
La ruta transpolar – directamente sobre el Océano Ártico central – es real en teoría y aún faltan décadas en la práctica, lo que requiere no sólo condiciones persistentes sin hielo sino toda una capa de infraestructura de búsqueda y rescate que no existe. Sin él, Las aseguradoras no cubrirán la ruta a tarifas económicamente razonables. Como lo expresó Allianz Commercial, el Ártico se diferencia significativamente de otros corredores marítimos en disputa debido a su lejanía, sus condiciones climáticas extremas y su limitada capacidad de emergencia.
¿Tiene futuro el transporte marítimo en el Ártico?
No sería el derretimiento del hielo, sino las decisiones de inversión las que determinarían el transporte marítimo en el Ártico. El Enlace ferroviario propuesto por valor de 3.000 millones de dólares entre la mina de hierro Mary River en Baffinland, Canadá, y el puerto de Steensby. extenderá la temporada de envío al Ártico y aumentará el tráfico de graneleros independientemente de la temperatura del océano. La nueva infraestructura de GNL, si se realiza, agregará rutas de camiones cisterna.
Más allá de los inversores, las decisiones políticas en Bruselas, Washington y Beijing determinarán lo que es económicamente viable en la NSR mucho más que cualquier mínimo de hielo de septiembre. Los refuerzos militares en todos los países del Ártico –tanto de la OTAN como de otros países– ya están provocando un aumento del tráfico marítimo, independientemente del transporte marítimo mercante.
El interés asiático en el Ártico es real, creciente y geopolíticamente significativo. Pero es un interés moldeado por cálculos de seguridad energética, riesgos de sanciones, acceso a recursos y posicionamiento estratégico, no una bonanza marítima impulsada por el clima.
Este septiembre, el viaje de muestra de contenedores de Corea del Sur desde Busan a Rotterdam, con escala en Tromsø, Noruega, será seguido de cerca en toda la región. Su éxito o fracaso podría decirnos más sobre el verdadero futuro del transporte marítimo en el Ártico que cualquier modelo climático.