


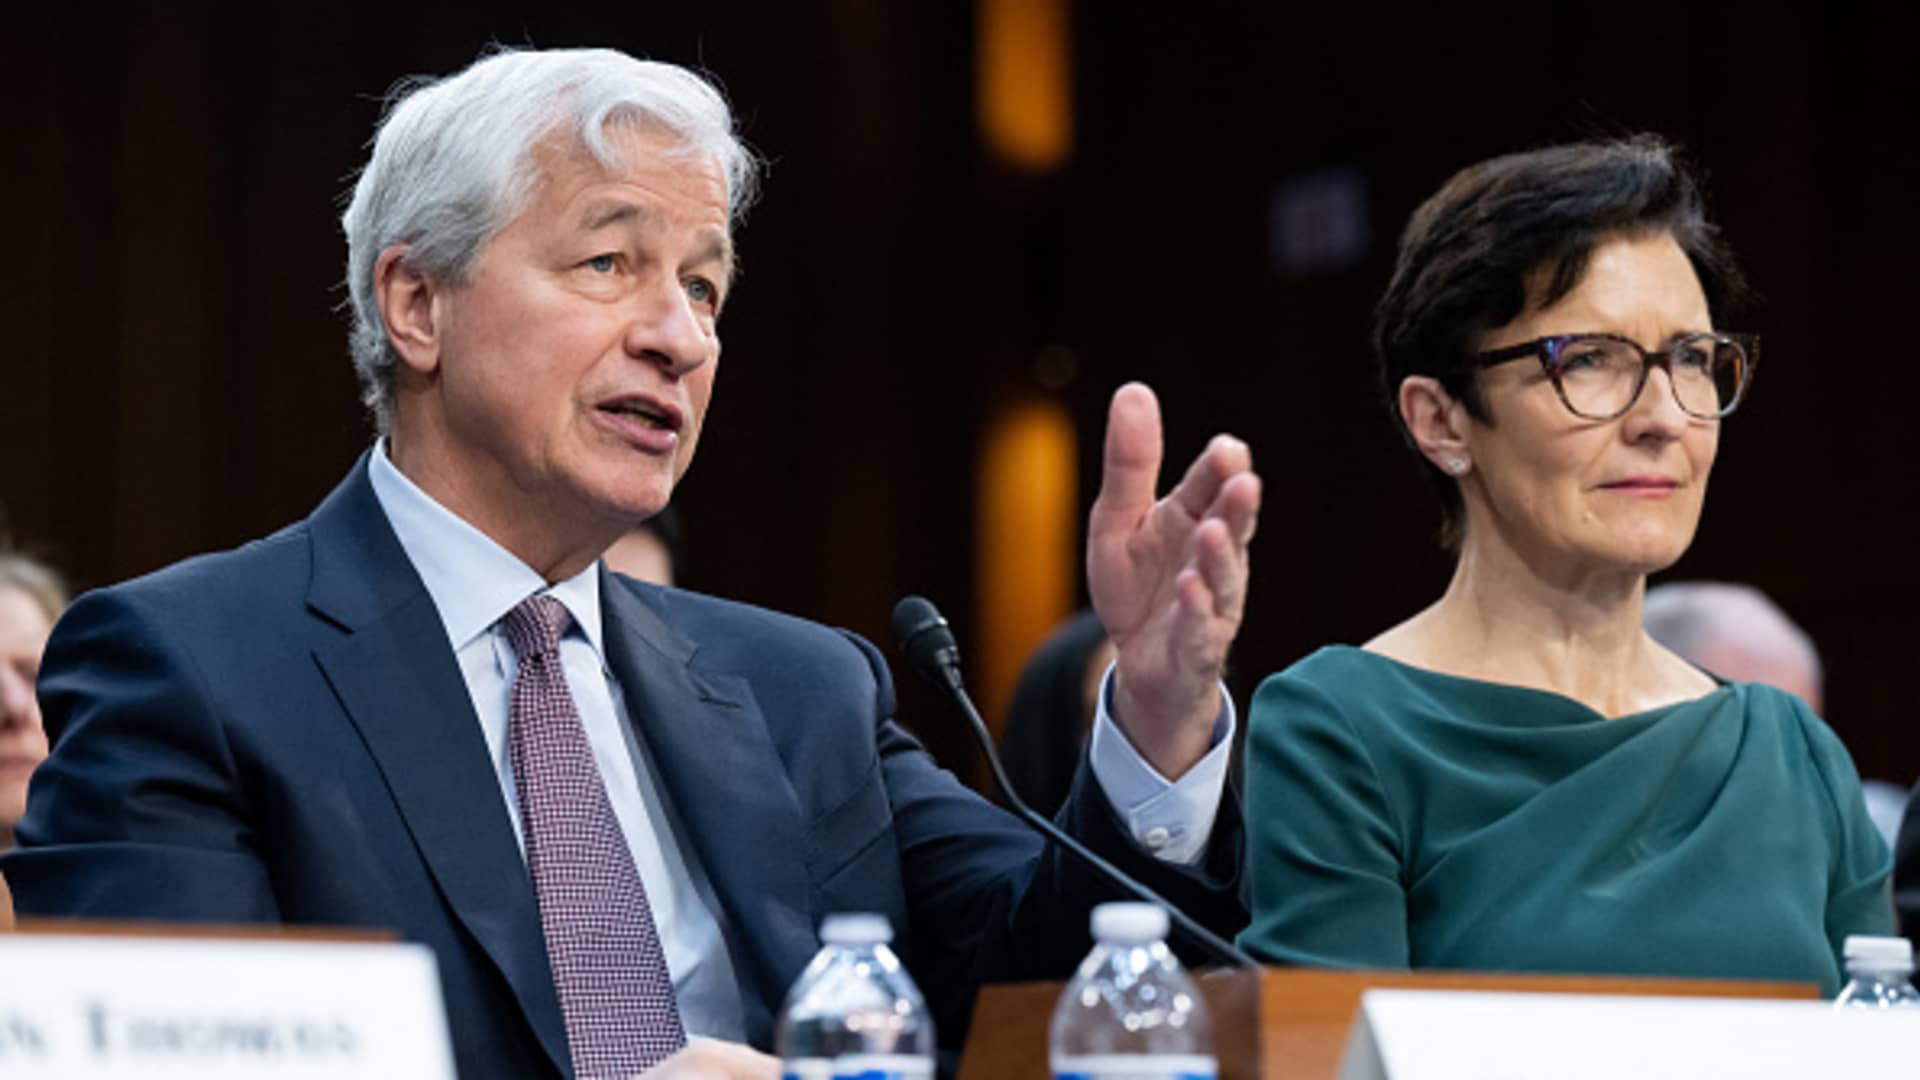
Jane Fraser, directora ejecutiva de Citigroup, testifica durante la audiencia del Comité Senatorial de Banca, Vivienda y Asuntos Urbanos titulada «Supervisión anual de los bancos más grandes del país» el jueves 22 de septiembre de 2022 en el edificio Hart.
Tom Williams | Llamada de lista CQ, Inc. | imágenes falsas
Los reguladores bancarios dijeron el viernes que habían encontrado debilidades en los planes de resolución de cuatro de los ocho bancos más grandes de Estados Unidos.
La Reserva Federal y la Corporación Federal de Seguros de Depósitos. dijo que los llamados testamentos vitales -planes para cerrar grandes instituciones en caso de una emergencia o colapso- de grupo citi, JPMorgan Chase, Goldman Sachs Y Banco de America Las solicitudes presentadas en 2023 fueron insuficientes.
Los reguladores criticaron la forma en que los bancos individuales planeaban reducir sus enormes carteras de derivados. Los derivados son contratos celebrados en Wall Street que están vinculados a acciones, bonos, divisas o tipos de interés.
Por ejemplo, cuando se le pidió que probara rápidamente la capacidad de Citigroup para procesar contratos utilizando parámetros distintos a los elegidos por el banco, la empresa fracasó, según los reguladores. Esta parte del ejercicio pareció frenar a los bancos que tuvieron problemas con la auditoría.
«Una evaluación de la capacidad de la entidad cubierta para deshacer su cartera de derivados en condiciones diferentes a las establecidas en el plan 2023 encontró que las capacidades de la entidad tienen limitaciones significativas», dijeron los reguladores sobre Citigroup.
Los testamentos vitales son una medida regulatoria importante impuesta después de la crisis financiera global de 2008. Cada dos años, los mayores bancos estadounidenses deben presentar sus planes para resolverse de forma creíble en caso de desastre. Los bancos con debilidades deberán abordarlas en la próxima ola de presentaciones de testamentos vitales en 2025.
Si bien ambos reguladores consideraron que los planes de JPMorgan, Goldman y Bank of America tenían «deficiencias», la FDIC creía que Citigroup tenía una «deficiencia» aún más grave: el plan no proporcionaría una resolución ordenada según la ley de quiebras de EE.UU.
Como la Reserva Federal no estuvo de acuerdo con la FDIC en su evaluación de Citigroup, el banco recibió una calificación menos seria de “Pobre”.
«Estamos comprometidos a abordar los problemas identificados por nuestros reguladores», dijo Citigroup, con sede en Nueva York, en un comunicado.
«Si bien hemos logrado avances significativos en nuestra transformación, debemos reconocer que necesitamos acelerar nuestro trabajo en ciertas áreas», dijo el banco. «En general, seguimos confiando en que Citi puede liquidarse sin impactos sistémicos negativos o la necesidad de dólares de los contribuyentes».
JPMorgan, Goldman y Bank of America rechazaron una solicitud de comentarios de CNBC.