


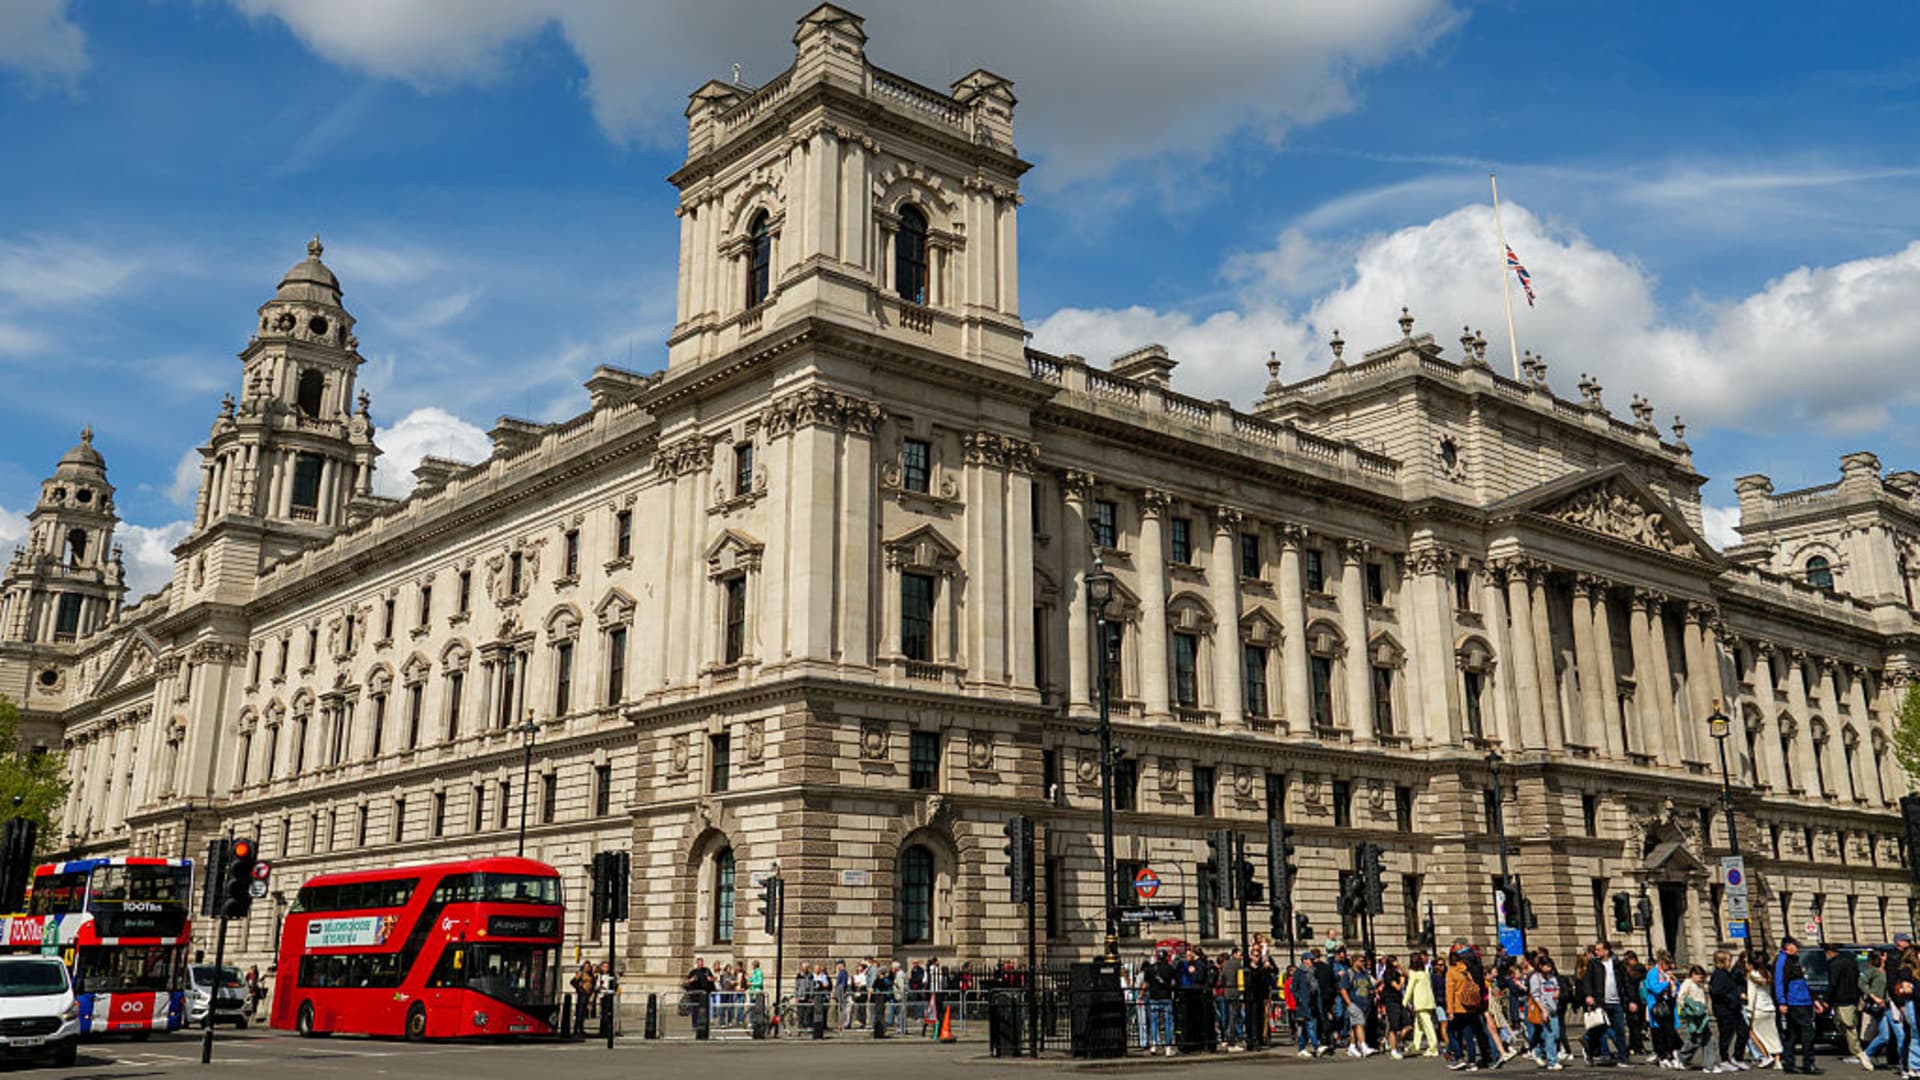
Los mercados estatales de bonos estuvieron enfocados esta semana, ya que varios rendimientos a largo plazo han sido una «posibilidad de generación» en el Reino Unido en Gran Bretaña durante más de décadas. El rendimiento de 30 años en Gran Bretaña fue de 5.723% el martes, su nivel más alto desde 1998, desde que el rendimiento de los 10 años ha sido alto en 4.835% desde principios de este año. Mientras tanto, el retorno dorado de 2 años se fortaleció en alrededor del 3.95% en enero. «El término, el retorno que obtienes al final de la curva en comparación con el extremo corto, es excepcionalmente alto, especialmente en Gran Bretaña, y eso significa que muchas malas noticias están calificadas», dijo James Carter, gerente de fondos de W1M, a CNBCS «Europe Early Edition» el miércoles. En los últimos años, los Gilts han sufrido graves tiempos de volatilidad en julio desde la mini crisis presupuestaria en 2022 hasta el ex primer ministro Liz Truss, ya que se utilizaron preguntas sobre el futuro de la ministra de Finanzas, Rachel Reeves. Una reducción reciente en la demanda de los fondos de pensiones británicos, que derribaron participaciones de oro chapadas en oro en la maduración, aumenta esto. La volatilidad del mercado plagado de oro «probablemente seguirá siendo alta, mientras que el estado de ánimo es tan bajo como lo es hoy», dijo Carter. «Tenemos que tratar de revisar esto y analizar las opciones de creación de valor para los bonos del gobierno, especialmente en mercados como Gran Bretaña … y esa es una compra de gritos». Carter notó el resultado de subastas placadas en oro, que después de una demanda de una proporción de aproximadamente tres y media de la edición, notó una imagen completamente diferente a algunas de las discusiones públicas de que Gran Bretaña estaba en una crisis que se parecía a la de los años 70. En ese momento, la libra británica colapsó y el país tuvo que ponerse al día con un préstamo del Fondo Monetario Internacional. Los vigilantes de los bonos han dejado en claro que no toleran el mismo tipo de tamaños fiscales de Gran Bretaña que harán en economías como Estados Unidos, pero el gobierno ha abordado esto enfatizando repetidamente sus reglas fiscales, dijo Carter. «Tan pronto como el mercado de bonos comienza a creer, y el presupuesto de otoño es probablemente otra oportunidad para enviar este mensaje, que en un mundo en el que todos los demás presionan sobre este toque fiscal, podríamos ser una mano segura, que podría ser una oferta para las doradas», dijo a CNBC. Esto aumentaría el endurecimiento cuantitativo lento por una decisión del Banco de Inglaterra, ya que «no tiene sentido vender Gilts si caían en un 50% en 2020», agregó Carter. Si el gobierno «puede continuar impulsando la narración de que no es tan malo como parece … Creo que hay una manera para que los inversores compren bonos del gobierno en rendimientos reales que son de 2.5 a 3%». Carter también enfatizó que no había visto las mismas opciones en otros lugares. Japón no es atractivo desde una perspectiva real, mientras que Estados Unidos se encuentra en una situación fiscal oscura y tiene una discreta prima de la fecha de riesgo a largo plazo, que podría incrementarse de los ataques del presidente de los Estados Unidos, Donald Trump, a la independencia de la Reserva Federal y las preocupaciones inflacionales, argumentó. En la zona euro, dijo que el próximo impulso del próximo gasto de defensa e infraestructura de Alemania ejercería presión sobre los ingresos de los ingresos. Francia ahora tiene la incapacidad de no estar dispuesto a aceptar la legislación presupuestaria y un público, para aceptar los gastos o aumentos fiscales que son necesarios para cambiar su base económica. En un martes, el estratega de UBS Giles Gale y Reinout de Bock Gran Bretaña describieron «una de las tasas de interés más interesantes para la entrada 2025». «El extremo largo es barato. También podría ser arriesgado: el presupuesto podría ser un riesgo idiosincrásico y la demanda puede ser delgada», dijeron. «Creemos que es probable que la falta de la cabeza en las finanzas del Reino Unido tenga la necesidad de impuestos adicionales. Está claro que el mercado actualmente lo califica como inadecuado, no creíble o inflacional. El riesgo es que cada agujero está conectado y cada resistencia fiscal es tasas alcistas».