


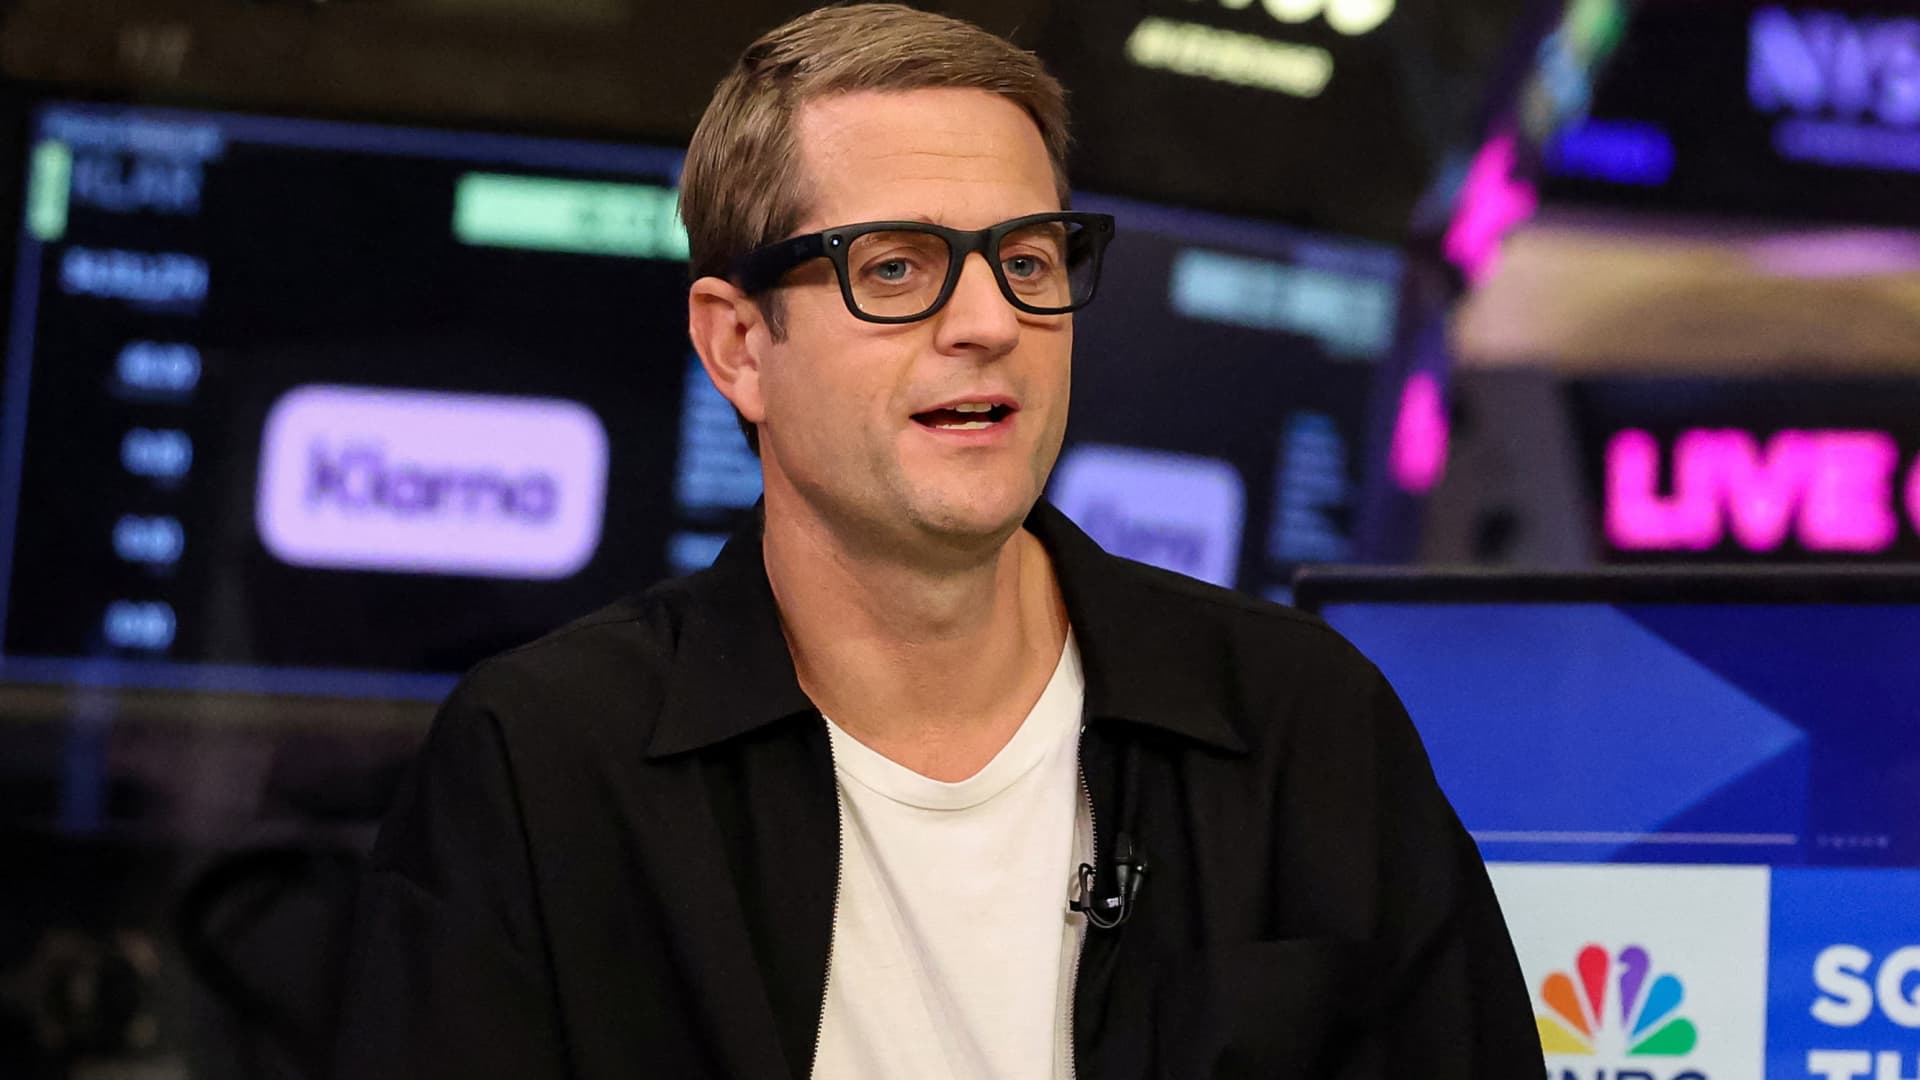
Sebastian Siemiatkowski, director ejecutivo y cofundador de la empresa sueca de tecnología financiera Klarna, concede una entrevista a CNBC durante la oferta pública inicial de la empresa en la Bolsa de Nueva York el 10 de septiembre de 2025 en Nueva York.
Brendan Mcdermid | Reuters
KlarnaLa empresa sueca de tecnología financiera más conocida por sus ofertas de comprar ahora y pagar después dijo el lunes que ha solicitado a los reguladores federales y estatales establecer una filial bancaria en Estados Unidos.
La compañía dijo que si se aprueba, Klarna Bank USA recibiría una institución respaldada por la Federal Deposit Insurance Corp. y tendría su sede en Utah. Según Klarna, el banco propuesto estaría dirigido por Gary Harding, ex director ejecutivo de Milestone Bank y Prime Alliance Bank.
«Hemos visto de primera mano el deseo de un enfoque más justo y transparente en los EE. UU., y nuestra propia licencia bancaria es el siguiente paso natural», afirmó Sebastian Siemiatkowski, cofundador y director ejecutivo de Klarna.
La medida «brindará a los clientes la oportunidad de endeudarse de manera responsable y generar confianza financiera, al tiempo que traerá más competencia, innovación y opciones al mercado», afirmó.
La presentación de Klarna es la última señal de que las empresas de tecnología financiera, que en su mayoría trabajan con bancos estadounidenses para ofrecer servicios, ahora consideran que tener sus propios estatutos es una ventaja clave. En abril, el proveedor de tecnología financiera Mercury anunció que había recibido aprobación condicional para lanzar su propio banco, uniéndose a una ola de empresas de tecnología financiera y criptomonedas que buscaban acceso al sistema bancario tradicional.
Klarna dijo que su estatuto, si se aprueba, le permitiría organizar sus operaciones bancarias internamente y fortalecer la confiabilidad en pagos, préstamos y servicios comerciales.
La aplicación marca el último paso de Klarna para convertirse en un banco de consumo más amplio y no simplemente en un proveedor de “compre ahora y pague después”. El mes pasado, Klarna introdujo cuentas de ahorro de alto rendimiento para clientes estadounidenses, aunque su socio WebBank posee esas cuentas.
Al poseer un banco, las empresas de tecnología financiera pueden financiar préstamos con los depósitos de sus propios clientes en lugar de un financiamiento mayorista más costoso, ofrecer cuentas corrientes y tarjetas de crédito directamente y depender menos de socios bancarios externos.
Klarna, que salió a bolsa en septiembre pasado, cotiza aproximadamente a la mitad de su precio de oferta pública inicial de 40 dólares.